

Chủ tịch ngân hàng lớn nhất Ý bị lừa 2.800 tỷ: Cần chú ý gì trong thời đại AI?
Hơn một thập kỷ sau, lời cảnh báo ấy dường như đang trở nên đáng sợ hơn bao giờ hết. Một trong những lãnh đạo cấp cao của ngành ngân hàng Italy đã trở thành nạn nhân của một vụ lừa đảo sử dụng AI, với số tiền thiệt hại lên tới gần 2.800 tỷ đồng.
Một tin nhắn WhatsApp, một cuộc gọi với giọng nói quen thuộc và những tài liệu có vẻ hoàn toàn hợp lệ. Tất cả được kết hợp để tạo nên một kịch bản lừa đảo đủ sức đánh lừa cả người đứng đầu ngành tài chính.
Nếu AI có thể khiến chúng ta tin vào một người vốn không hề tồn tại, liệu những gì chúng ta nghe và nhìn thấy trên môi trường số còn đáng tin đến đâu?
Lừa đảo AI: Khi mắt thấy, tai nghe vẫn chưa chắc là thật
Tháng 2/2026, Paolo Molesini, Chủ tịch Fideuram – công ty ngân hàng tư nhân thuộc tập đoàn Intesa Sanpaolo của Italy – nhận được tin nhắn WhatsApp từ một người tự xưng là CEO ngân hàng mẹ. Người này đề cập đến một thương vụ mua lại ngân hàng quốc tế và yêu cầu ông hỗ trợ chuyển tiền trong bí mật.
Để tăng độ tin cậy, kẻ gian tiếp tục giả danh một luật sư cấp cao mà Molesini quen biết. Chúng sử dụng AI để nhân bản giọng nói của người này, kết hợp với các tài liệu giả mạo như thỏa thuận bảo mật và giấy ủy quyền có chữ ký CEO.
Thậm chí, nhóm lừa đảo còn liên hệ trước với nhân viên phụ trách ngân quỹ, khiến các lệnh chuyển tiền sau đó có vẻ như đã được cấp trên phê duyệt.
Tin vào thương vụ, Molesini chỉ đạo thực hiện nhiều giao dịch với tổng giá trị khoảng 95 triệu euro, tương đương gần 2.800 tỷ đồng. Số tiền được chuyển đến các tài khoản ở nước ngoài, chủ yếu tại Trung Quốc và Hong Kong.
Nếu vụ việc tại Italy cho thấy AI có thể giả mạo một giọng nói quen thuộc, thì một vụ lừa đảo khác tại Singapore vào tháng 5/2026 còn cho thấy công nghệ này có thể dựng lên cả một cuộc họp trực tuyến với nhiều nhân vật cấp cao.
Theo cảnh sát Singapore, nạn nhân ban đầu nhận được tin nhắn WhatsApp từ một người tự xưng là Thư ký Nội các, mời tham dự cuộc họp với Thủ tướng Lawrence Wong. Sau đó, người này được đưa vào một cuộc họp Zoom có sự xuất hiện của nhiều quan chức cấp cao Singapore và đại diện các tổ chức quốc tế.
Tuy nhiên, toàn bộ cuộc họp đều là giả. Những kẻ lừa đảo sử dụng video có sẵn của các nhân vật thật, kết hợp deepfake và âm thanh giả để tạo cảm giác mọi người đang trực tiếp tham gia. Thậm chí, hình ảnh Thủ tướng Lawrence Wong còn xuất hiện ở đoạn kết để cảm ơn nạn nhân.
Sau cuộc họp, một người giả danh luật sư tiếp tục liên hệ, thuyết phục nạn nhân chuyển tiền với lý do hỗ trợ tài chính liên quan đến tình hình tại eo biển Hormuz. Nạn nhân đã chuyển ít nhất 4,9 triệu SGD cho nhóm lừa đảo.
Hai vụ việc cho thấy AI đang mở rộng đáng kể khả năng giả mạo danh tính. Kẻ gian không còn chỉ cần một tin nhắn đáng ngờ hay hình ảnh chỉnh sửa sơ sài, mà có thể dựng lên những cuộc hội thoại, cuộc gọi và tình huống giao tiếp đủ chân thực để khiến nạn nhân tin tưởng.
Một cuộc khủng hoảng niềm tin đang hình thành trong nền kinh tế số
Từ vụ Chủ tịch ngân hàng Italy bị lừa bằng giọng nói AI đến cuộc họp Zoom giả mạo tại Singapore, có thể thấy ranh giới giữa thật và giả trên môi trường số đang ngày càng khó phân biệt.
Đáng lo ngại hơn, đây không còn là những vụ việc riêng lẻ. Tội phạm mạng đang tận dụng AI để tiếp cận nhiều mục tiêu hơn, cá nhân hóa kịch bản lừa đảo và rút ngắn thời gian chiếm đoạt tài sản.
Theo số liệu do Kaspersky công bố, 52% các vụ lừa đảo thành công diễn ra trong chưa đầy 30 phút, tính từ lần tiếp cận đầu tiên đến khi kẻ gian chiếm được tiền hoặc dữ liệu cá nhân. Đáng chú ý, 66% nạn nhân tin rằng đối tượng đã sử dụng AI trong quá trình lừa đảo. Các hình thức được ghi nhận bao gồm tin nhắn do AI soạn thảo (42%), giọng nói được tạo hoặc sao chép bằng AI (31%) và hình ảnh, video giả mạo bằng deepfake (25%).
Không chỉ giúp giả mạo danh tính, AI còn khiến những cuộc tấn công mạng phức tạp trở nên dễ tiếp cận hơn với những người không có chuyên môn kỹ thuật.
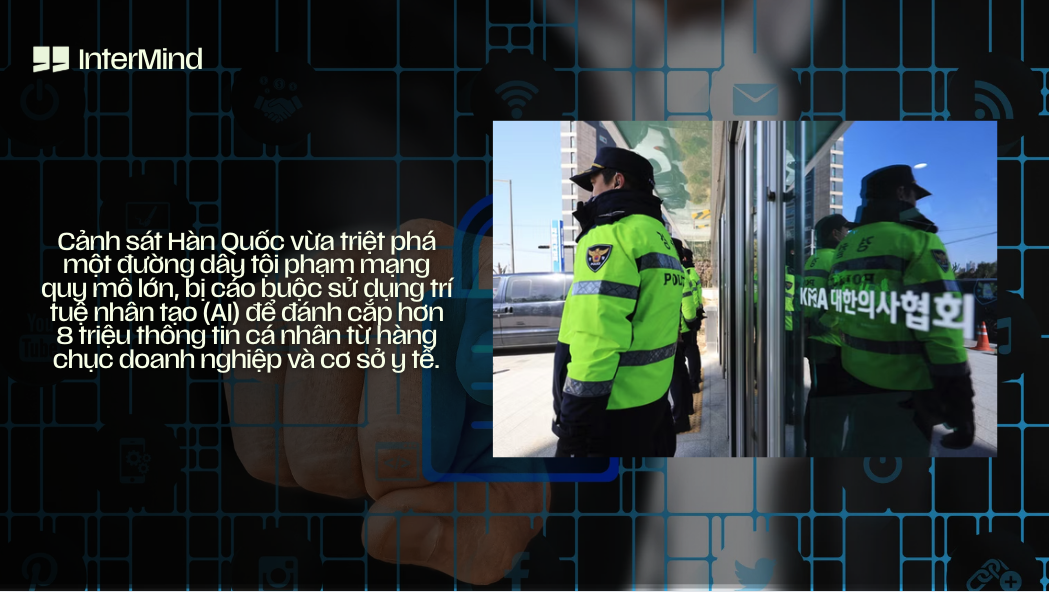
Một ví dụ là vụ việc tại Hàn Quốc, khi cảnh sát bắt giữ 7 người bị cáo buộc xâm nhập hệ thống của khoảng 90 bệnh viện, trường đại học và doanh nghiệp, đánh cắp tổng cộng 8,2 triệu hồ sơ dữ liệu cá nhân. Đáng chú ý, nghi phạm cầm đầu không có nền tảng chuyên môn về công nghệ thông tin mà chủ yếu tự học qua Internet và sử dụng AI tạo sinh để hỗ trợ thực hiện các cuộc tấn công.
Ở quy mô lớn hơn, vấn đề đã trở thành thách thức an ninh xuyên quốc gia. Trong cảnh báo công bố ngày 16/3, Tổ chức Cảnh sát hình sự quốc tế (INTERPOL) nhận định lừa đảo tài chính là một trong những loại tội phạm xuyên quốc gia nghiêm trọng và biến đổi nhanh chóng. Các trung tâm lừa đảo không còn giới hạn tại một số địa bàn nhất định mà đã mở rộng ra nhiều khu vực trên thế giới, với hàng trăm nghìn người có liên quan.
Theo đánh giá của INTERPOL, những vụ lừa đảo có ứng dụng AI có khả năng sinh lợi cao gấp 4,5 lần so với phương thức truyền thống. Công nghệ này cho phép tội phạm tự động hóa nhiều công đoạn, từ tìm kiếm mục tiêu, xây dựng nội dung tiếp cận phù hợp đến tạo danh tính giả và triển khai các yêu cầu chuyển tiền.
Tổng Thư ký INTERPOL Valdecy Urquiza mô tả xu hướng này là quá trình “công nghiệp hóa hoạt động lừa đảo”. Thay vì phụ thuộc hoàn toàn vào từng cá nhân trực tiếp gọi điện hay nhắn tin, các tổ chức tội phạm có thể sử dụng công cụ kỹ thuật số với chi phí thấp để mở rộng quy mô, phối hợp xuyên biên giới và tiếp cận nhiều nạn nhân cùng lúc.
Điều này khiến lừa đảo không còn đơn thuần là cuộc đối đầu giữa một người cảnh giác và một kẻ gian. Khi AI giúp tự động hóa và cá nhân hóa các kịch bản tấn công, bất kỳ ai cũng có thể trở thành mục tiêu, kể cả những người có tiền bạc, kiến thức và địa vị xã hội.
Tại sao người giàu, lãnh đạo cấp cao và người có học vấn vẫn bị lừa?
Nhiều người thường cho rằng những ai có tiền bạc, học vấn cao và hiểu biết về tài chính sẽ ít có nguy cơ trở thành nạn nhân của lừa đảo. Tuy nhiên, các nghiên cứu cho thấy mối quan hệ này phức tạp hơn nhiều.
Một nghiên cứu đăng trên The Journals of Gerontology năm 2020, sử dụng dữ liệu từ 1.220 người Mỹ trên 50 tuổi, phát hiện những người sở hữu tài sản phi nhà ở lớn hơn có khả năng từng là nạn nhân của lừa đảo đầu tư cao hơn. Nhóm tác giả cũng tổng hợp các nghiên cứu trước đó và nhận thấy nạn nhân của hình thức lừa đảo này thường có xu hướng là nam giới, có học vấn, thu nhập và kiến thức tài chính cao hơn so với nạn nhân của các vụ lừa đảo trúng thưởng hay xổ số.
Tuy nhiên, điều này không có nghĩa người giàu hay người có học vấn cao dễ bị lừa hơn trong mọi trường hợp. Theo OECD, nguy cơ trở thành nạn nhân còn phụ thuộc vào loại hình gian lận. Người sở hữu tài sản lớn có thể trở thành mục tiêu hấp dẫn của những vụ lừa đảo đầu tư giá trị cao, trong khi người gặp khó khăn tài chính lại dễ bị khai thác bằng những lời hứa kiếm tiền nhanh hoặc giải quyết vấn đề trước mắt.
Một yếu tố đáng chú ý khác nằm ở khoảng cách giữa kiến thức thực tế và mức độ tự tin vào hiểu biết của bản thân.
Nghiên cứu đăng trên Economics Letters năm 2022, sử dụng dữ liệu khảo sát đại diện tại Trung Quốc, cho thấy những người giàu và có học vấn thường tự đánh giá hiểu biết tài chính của mình cao hơn. Đáng chú ý, sự tự tin quá mức có liên hệ với nguy cơ trở thành nạn nhân của lừa đảo đầu tư, ngay cả khi đã kiểm soát mức độ hiểu biết tài chính thực tế.
Một nghiên cứu khác sử dụng dữ liệu đại diện tại Italy, công bố trên Journal of Behavioral and Experimental Finance năm 2024, cũng cho thấy kiến thức tài chính cơ bản có tác dụng bảo vệ trước gian lận trực tuyến, trong khi sự tự tin quá mức vào hiểu biết của bản thân lại gắn với nguy cơ bị lừa cao hơn.
Nói cách khác, biết nhiều và tin rằng mình đủ hiểu biết để không mắc sai lầm là hai chuyện hoàn toàn khác nhau. Kiến thức giúp chúng ta đánh giá thông tin tốt hơn, nhưng sự tự tin quá mức đôi khi lại khiến chúng ta chủ quan trước những tình huống nằm ngoài kinh nghiệm của mình.
Điều này cũng giúp lý giải phần nào vụ việc tại Fideuram. Molesini có nhiều năm kinh nghiệm trong lĩnh vực ngân hàng và tài chính, nhưng kinh nghiệm đó không đồng nghĩa với khả năng nhận diện một cuộc gọi bị giả mạo bằng AI. Những kẻ lừa đảo không trực tiếp thách thức kiến thức tài chính của ông, mà khai thác niềm tin vào những người có vẻ quen thuộc và có thẩm quyền.
Vì vậy, không ai nên mặc định rằng mình đủ kinh nghiệm, kiến thức hay địa vị để miễn nhiễm với lừa đảo. Ngay cả những người đứng đầu các tổ chức tài chính lớn cũng có thể mắc bẫy nếu đối phương xây dựng được một kịch bản đủ thuyết phục.
Tại Việt Nam, vụ lừa đảo đầu tư liên quan đến đường dây do Phó Đức Nam (Mr Pips) cầm đầu cũng cho thấy những kịch bản gian lận có thể tiếp cận cả những người sở hữu nguồn vốn lớn.
Theo thông tin từ kết luận điều tra được báo Dân trí dẫn lại vào tháng 3/2026, đường dây này đã lôi kéo hàng nghìn người tham gia đầu tư vào các sàn giao dịch ngoại hối và chứng khoán quốc tế giả mạo. Trong số các nạn nhân có một phụ nữ 40 tuổi bị chiếm đoạt tổng cộng 35 tỷ đồng.
Con số này cho thấy lừa đảo không chỉ nhắm đến những người thiếu tiền hay thiếu hiểu biết. Khi một kịch bản được thiết kế đủ tinh vi để tạo dựng niềm tin, bất kỳ ai cũng có thể đưa ra quyết định sai lầm, bất kể họ đang sở hữu bao nhiêu tài sản.
Người dùng cần chú ý gì?
Trước sự phát triển của AI, chúng ta không thể đảo ngược công nghệ hay kỳ vọng bản thân luôn nhận diện được mọi hình thức giả mạo. Ngay cả những người đứng đầu ngành ngân hàng cũng có thể trở thành nạn nhân. Vì vậy, thay vì chỉ cố gắng phân biệt đâu là thật, đâu là giả, mỗi người cần xây dựng những nguyên tắc xác minh danh tính và kiểm soát giao dịch trước khi đưa ra quyết định.
Đầu tiên, hãy thiết lập một mật khẩu bí mật giữa những người thân trong gia đình.
Đây là phương pháp thường được gọi là safe word. Ví dụ, nếu một ngày bạn nhận được cuộc gọi video từ con mình, người này nói đang gặp tai nạn và cần chuyển tiền gấp, đừng vội thực hiện giao dịch chỉ vì hình ảnh và giọng nói trông giống người thật.
Thay vào đó, gia đình có thể thống nhất trước một mật khẩu hoặc câu hỏi riêng mà chỉ các thành viên biết. Chẳng hạn, đó có thể là một biệt danh thời thơ ấu mà mọi người thường gọi bạn ở nhà. Khi nhận được yêu cầu bất thường, bạn có thể dùng mật khẩu này để kiểm tra lại danh tính người đang liên lạc.
Đây cũng là một trong những biện pháp FBI từng khuyến nghị nhằm đối phó với tình trạng kẻ gian sử dụng AI để giả mạo giọng nói và hình ảnh người thân. Mật khẩu nên khó đoán, không liên quan đến thông tin cá nhân công khai và chỉ được chia sẻ trực tiếp giữa những người trong gia đình.
Thứ hai, không đưa ra quyết định tài chính khi đang bị thúc ép.
Một đặc điểm thường gặp trong các vụ lừa đảo là tạo cảm giác cấp bách: tài khoản sắp bị khóa, người thân đang gặp nạn, cơ hội đầu tư chỉ còn vài phút hoặc cơ quan chức năng yêu cầu chuyển tiền ngay lập tức.
Khi phải đối mặt với những tình huống như vậy, chúng ta thường tập trung giải quyết vấn đề trước mắt mà ít dành thời gian kiểm tra thông tin. Đây chính là tâm lý mà kẻ gian muốn khai thác.
Do đó, hãy đặt ra một nguyên tắc: không chuyển tiền ngay trong cuộc gọi hoặc cuộc trò chuyện có dấu hiệu thúc ép. Với những khoản tiền lớn hay yêu cầu bất thường, hãy tạm dừng để xác minh độc lập trước khi thực hiện giao dịch.
Thứ ba, luôn xác minh danh tính qua một kênh liên lạc độc lập.
Một cuộc gọi có hình ảnh rõ nét, giọng nói quen thuộc hay tài khoản mạng xã hội đã hoạt động nhiều năm đều không đủ để chứng minh người đang liên lạc thực sự là chủ tài khoản.
Ví dụ, khi nhận được tin nhắn Facebook từ một người bạn hỏi vay tiền, việc gọi lại ngay trên chính tài khoản đó chưa chắc đã giúp xác nhận danh tính nếu tài khoản đã bị chiếm quyền kiểm soát.
Thay vào đó, hãy gọi đến số điện thoại đã lưu từ trước hoặc liên hệ trực tiếp với người đó qua một phương thức khác. Nguyên tắc này đặc biệt quan trọng với những yêu cầu chuyển tiền, cung cấp mã OTP hoặc thông tin tài khoản ngân hàng.
Cuối cùng, hạn chế những dữ liệu cá nhân mà người lạ có thể thu thập.
Những bức ảnh check-in, lịch trình du lịch, thông tin công việc, các mối quan hệ hay video đăng công khai đều có thể trở thành nguồn dữ liệu để kẻ gian xây dựng kịch bản lừa đảo.
Chẳng hạn, chỉ từ những thông tin bạn chia sẻ trên mạng xã hội, kẻ gian có thể biết bạn đang đi đâu, thường xuyên liên lạc với ai hoặc sử dụng những mối quan hệ nào để tạo ra một câu chuyện giả mạo có vẻ rất đáng tin.
Vì vậy, hãy rà soát chế độ riêng tư trên mạng xã hội, hạn chế công khai lịch trình và thông tin liên hệ, đồng thời tránh đăng tải hình ảnh giấy tờ tùy thân hay dữ liệu tài chính.
Nhìn chung, trong thời đại AI, việc nhận diện hình ảnh hay giọng nói giả chỉ là một phần của giải pháp. Quan trọng hơn là hình thành thói quen xác minh độc lập, không đưa ra quyết định tài chính dưới áp lực và hạn chế dữ liệu cá nhân có thể bị khai thác.
Chúng ta có thể không đủ khả năng nhận ra mọi sản phẩm giả mạo do AI tạo ra, nhưng hoàn toàn có thể chủ động kiểm soát cách mình phản ứng trước những yêu cầu bất thường. Đôi khi, chỉ cần chậm lại vài phút và xác minh thêm một lần, bạn đã có thể tránh được một tổn thất rất lớn.