

Lãi 20% nhưng thu về 80%: Tiệm cầm đồ lời đến mức nào?
Những lời quảng cáo như vậy đã trở nên khá quen thuộc trên thị trường cầm đồ. Một ngành nghề mà nếu chỉ nhìn từ bên ngoài, chúng ta dễ nghĩ rằng mô hình kinh doanh khá đơn giản: khách mang tài sản đến, tiệm cho vay một khoản tiền, sau đó thu lại tiền gốc và lãi.
Nhưng cầm đồ thực chất là một ngành kinh doanh tài chính có quy mô không nhỏ.
Thị trường cầm đồ toàn cầu được một số báo cáo ước tính đạt khoảng 41,5 tỷ USD vào năm 2026, có thể tăng lên 51,1 tỷ USD vào năm 2035. Một số ước tính khác cho rằng mỗi năm có khoảng 150 triệu giao dịch cầm cố được thực hiện thông qua khoảng 35.000 cửa hàng trên toàn cầu.
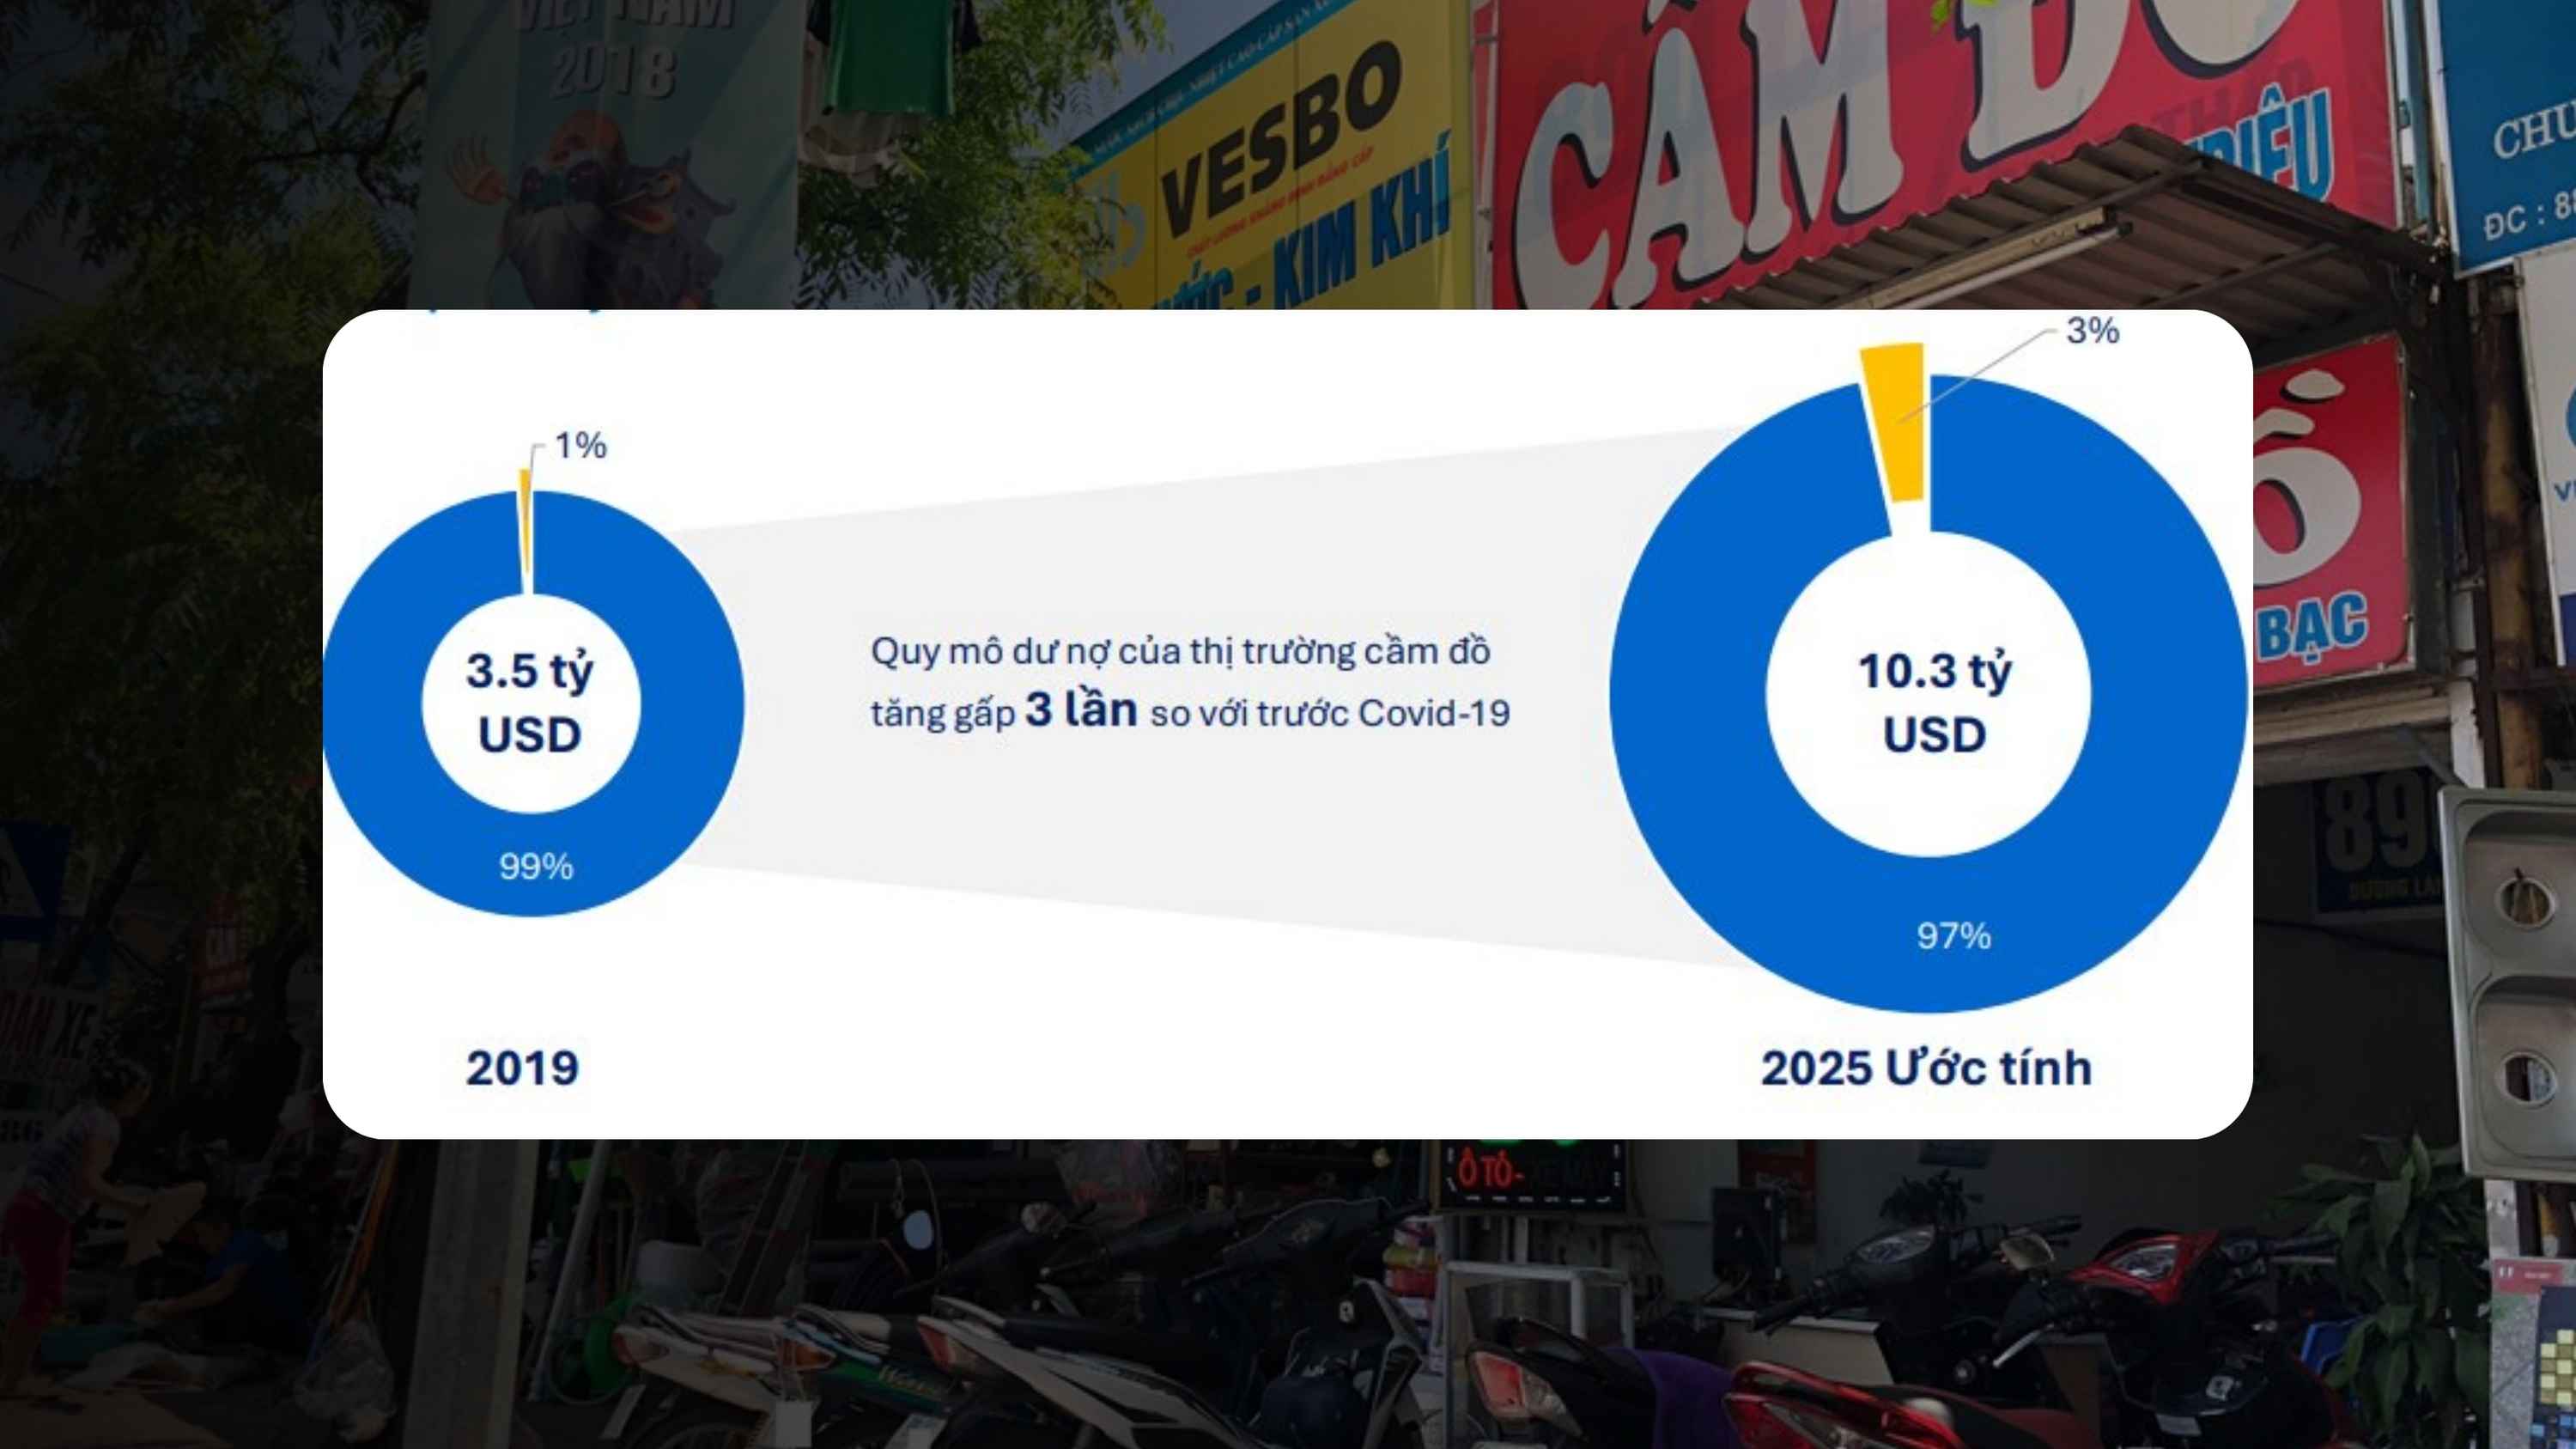
Tại Việt Nam, FiinGroup ước tính dư nợ thị trường cầm đồ đạt khoảng 200.000 tỷ đồng năm 2024, tương đương khoảng 8 tỷ USD, và tăng lên khoảng 10,3 tỷ USD năm 2025. Nếu so với mức 3,5 tỷ USD năm 2019, quy mô này đã tăng gần ba lần.
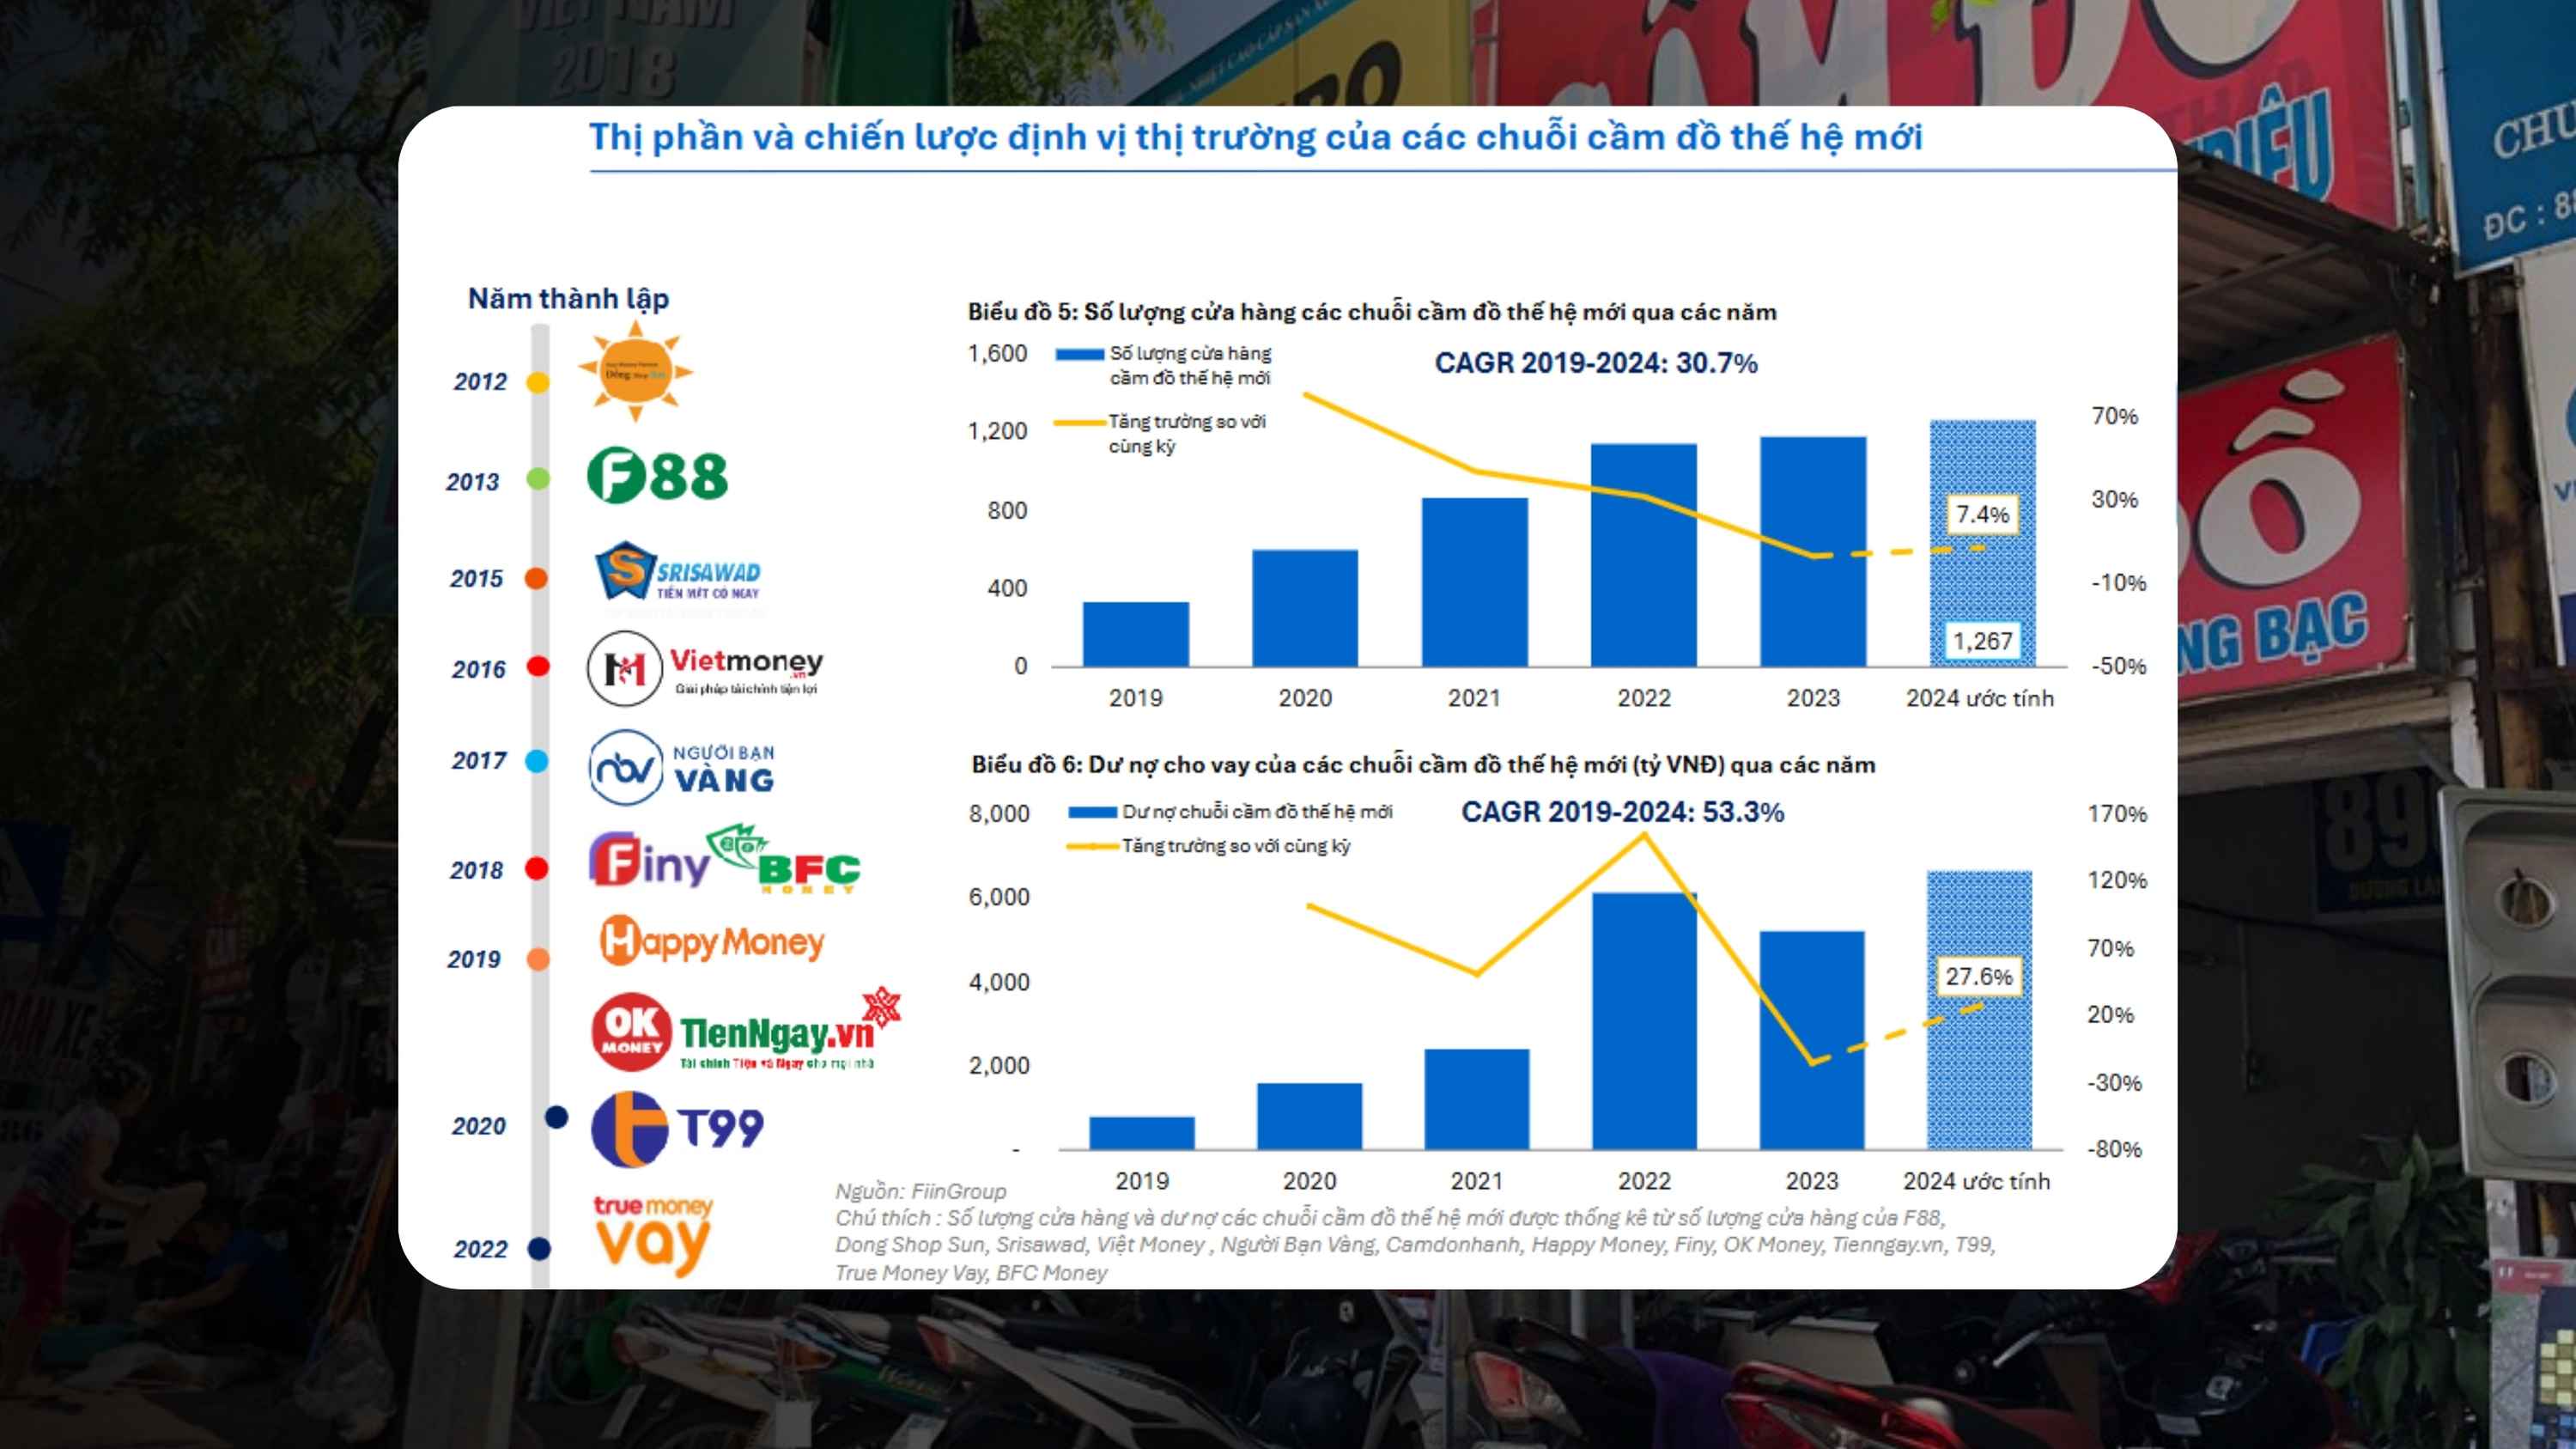
Vậy một ngành xoay quanh những chiếc điện thoại, xe máy, laptop hay món trang sức lại có thể tạo ra dòng tiền lớn đến như vậy?
Định kiến triệu đô: Vì sao ngành cầm đồ lớn đến vậy?
Cầm đồ thực ra không phải một mô hình mới.
Các hình thức cầm cố tài sản đã xuất hiện tại Trung Quốc từ hơn 3.000 năm trước. Về nguyên tắc, cách thức hoạt động gần như không thay đổi: người cần tiền mang một tài sản có giá trị đến bên cho vay, nhận tiền và dùng chính tài sản đó làm vật bảo đảm.
Lý do mô hình này tồn tại lâu đến vậy nằm ở một nhu cầu rất cơ bản: không phải ai cũng có thể tiếp cận tín dụng ngân hàng một cách nhanh chóng.
Một người có thể không có lịch sử tín dụng, không chứng minh được thu nhập hoặc đơn giản là cần tiền ngay trong ngày. Trong trường hợp đó, một chiếc xe, chiếc điện thoại hay món trang sức đang sở hữu có thể trở thành cách nhanh hơn để tiếp cận tiền mặt.
Khác với khoản vay tín chấp, tiệm cầm đồ không chỉ dựa vào khả năng trả nợ của khách hàng. Họ nắm giữ một tài sản có thể được bán nếu khoản vay không được thanh toán.
Nhưng chính điểm này cũng tạo ra một hiểu lầm khá phổ biến: khách không trả nợ chưa chắc là tiệm có lợi.
Giả sử một khách hàng mang chiếc laptop trị giá khoảng 20 triệu đồng đến cầm. Tiệm định giá tài sản ở mức 20 triệu và cho vay 10 triệu đồng, tương đương LTV 50%. Đây chỉ là ví dụ minh họa, không phải tỷ lệ cố định áp dụng cho mọi khoản vay.
Nếu khách hàng trả đúng hạn, tiệm thu lại 10 triệu đồng tiền gốc, cộng lãi và các khoản phí theo thỏa thuận rồi trả laptop cho khách.
Nhưng nếu khách không trả, tiệm phải chuyển sang phương án thanh lý tài sản.
Chiếc laptop từng được định giá 20 triệu đồng không có nghĩa sẽ bán được đúng 20 triệu. Nó có thể xuống giá, phát sinh lỗi, mất giá do công nghệ thay đổi hoặc phải bán nhanh để thu hồi vốn. Tiệm còn có thể phải chịu thêm chi phí kiểm tra, sửa chữa, bảo quản, vận chuyển và thanh lý.
Giả sử cuối cùng chiếc laptop chỉ bán được 8 triệu đồng. Tiệm đã giải ngân 10 triệu nhưng chỉ thu hồi được 8 triệu từ tài sản. Riêng phần chênh lệch tiền gốc đã là 2 triệu đồng, chưa tính các chi phí xử lý.
Đó là lý do định giá tài sản là một trong những khâu quan trọng nhất của nghề cầm đồ.
Một món đồ đang được bán với giá 20 triệu trên thị trường không đồng nghĩa tiệm sẽ coi nó là tài sản trị giá 20 triệu để cho vay. Họ còn phải quan tâm đến tình trạng, nguồn gốc, khả năng thanh lý và tốc độ mất giá của tài sản.
Nói cách khác, câu hỏi quan trọng không chỉ là “món đồ này đáng giá bao nhiêu?”, mà còn là “nếu khách không trả, mình có thể bán nó với giá bao nhiêu và trong bao lâu?”
Tiệm cầm đồ kiếm tiền và mất tiền như thế nào?
Khi khách hàng trả nợ đúng hạn, mô hình kiếm tiền tương đối dễ hiểu.
Về pháp lý, lãi suất cho vay trong giao dịch cầm cố tài sản phải tuân theo quy định của Bộ luật Dân sự và thông thường không vượt quá 20%/năm của khoản tiền vay.
Tuy nhiên, lãi suất không phải toàn bộ chi phí của một khoản vay.
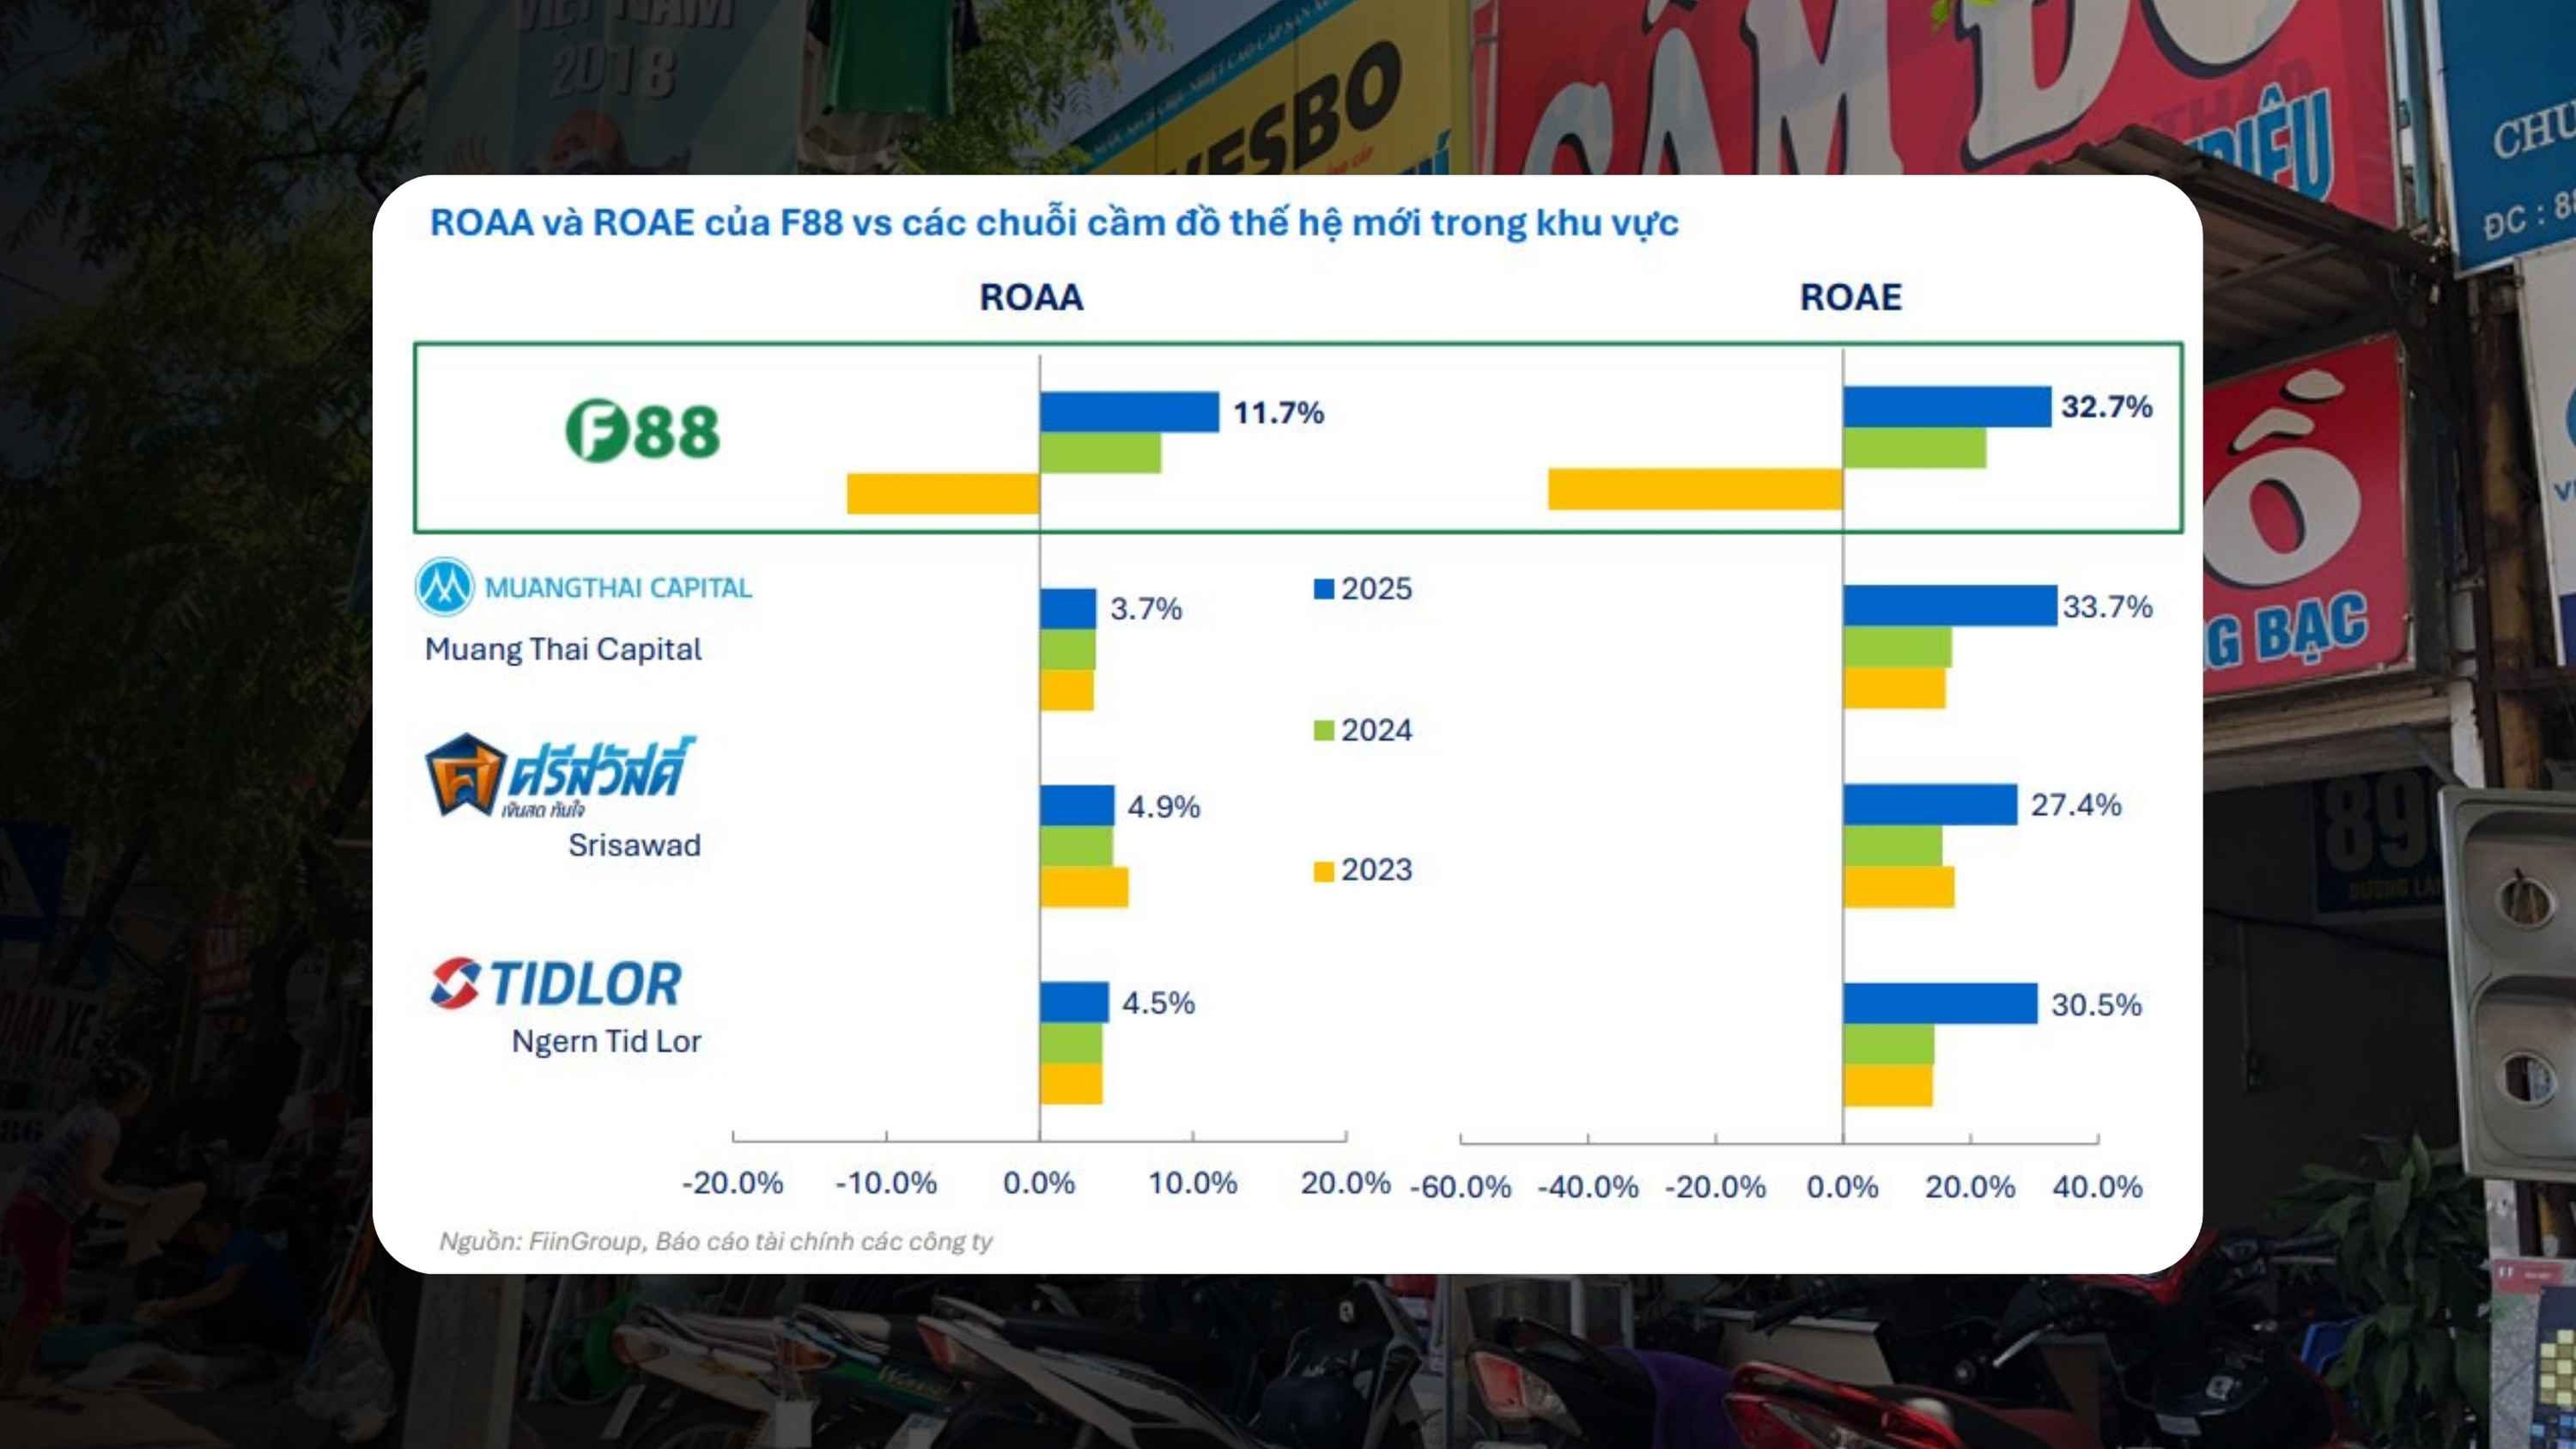
Một số chuỗi cầm đồ công khai tách lãi suất với các khoản phí khác. Chẳng hạn, F88 công khai một số sản phẩm với lãi suất 0,9%/tháng và chi phí vay 1,6–3,4%/tháng tùy khoản vay. Khi cộng lại, tổng lãi và chi phí được công bố tương đương khoảng 2,6–4,6%/tháng trên dư nợ gốc ban đầu.
VietMoney cũng công khai mức lãi suất từ 1,5%/tháng cho một số sản phẩm cầm cố, với điều kiện và thời hạn khác nhau tùy khoản vay.
Một số dữ liệu thị trường từng ghi nhận các khoản vay không có tài sản cầm cố trực tiếp ở mức khoảng 8.000–9.000 đồng/triệu/ngày. Với khoản vay có tài sản như xe máy, ô tô, laptop hoặc máy tính bảng, mức được ghi nhận khoảng 5.000–6.000 đồng/triệu/ngày. Đây chỉ là các mức được ghi nhận trong một số trường hợp, không phải biểu phí chung của toàn ngành.
Nhưng nếu chỉ nhìn vào mức lãi và phí, chúng ta vẫn bỏ qua một phần rất quan trọng của mô hình: rủi ro mất vốn.
Tiệm có thể thu được lãi từ hàng chục khoản vay, nhưng chỉ một vài khoản phải thanh lý với mức giá thấp cũng có thể ăn vào phần doanh thu đó.
Ví dụ, một khoản vay 10 triệu đồng có thể tạo ra doanh thu từ lãi và phí. Nhưng nếu khách hàng không trả và tài sản cuối cùng chỉ bán được 8 triệu đồng, tiệm mất 2 triệu đồng tiền gốc trước khi tính đến chi phí xử lý.
Vì vậy, lợi nhuận của tiệm không đơn giản là:
lãi suất × số tiền cho vay.
Nó phụ thuộc vào cả tỷ lệ khách hàng trả nợ, mức độ mất giá của tài sản, chi phí vận hành và khả năng thanh lý.
Và còn một yếu tố quan trọng hơn: cùng một khoản vốn có thể được cho vay nhiều lần.
100 triệu đồng có thể quay vòng ra sao?
Giả sử một tiệm có 100 triệu đồng vốn.
Ngày đầu tiên, tiệm cho khách hàng A vay toàn bộ 100 triệu trong 30 ngày. Để đơn giản, giả sử khoản vay tạo ra 8 triệu đồng doanh thu từ lãi và phí.
Sau 30 ngày, khách hàng A trả lại 100 triệu đồng tiền gốc. Tiệm tiếp tục dùng số tiền này cho khách hàng B.
Đến ngày 60, khoản vốn lại quay về và được cho khách hàng C vay.
Nếu mỗi khoản vay đều kéo dài đúng 30 ngày, 100 triệu đồng có thể quay vòng 12 lần trong một năm:
100 triệu × 12 vòng = 1,2 tỷ đồng giá trị giải ngân tích lũy.
Tiệm không cần có 1,2 tỷ đồng vốn ban đầu. Cùng 100 triệu đồng được thu hồi và đưa vào khoản vay mới sau mỗi vòng.
Nếu mỗi vòng tạo ra 8 triệu đồng doanh thu:
8 triệu × 12 = 96 triệu đồng doanh thu/năm.
Đây là ví dụ lý tưởng, nhưng nó cho thấy vì sao vòng quay vốn quan trọng đến vậy trong ngành cầm đồ.
Tất nhiên, 96 triệu đồng không phải lợi nhuận ròng. Tiệm vẫn phải trả chi phí nhân sự, mặt bằng, công nghệ, chi phí vốn, thẩm định, bảo quản và xử lý tài sản. Ngoài ra còn có những khoản vay bị quá hạn hoặc không thể thu hồi đầy đủ.
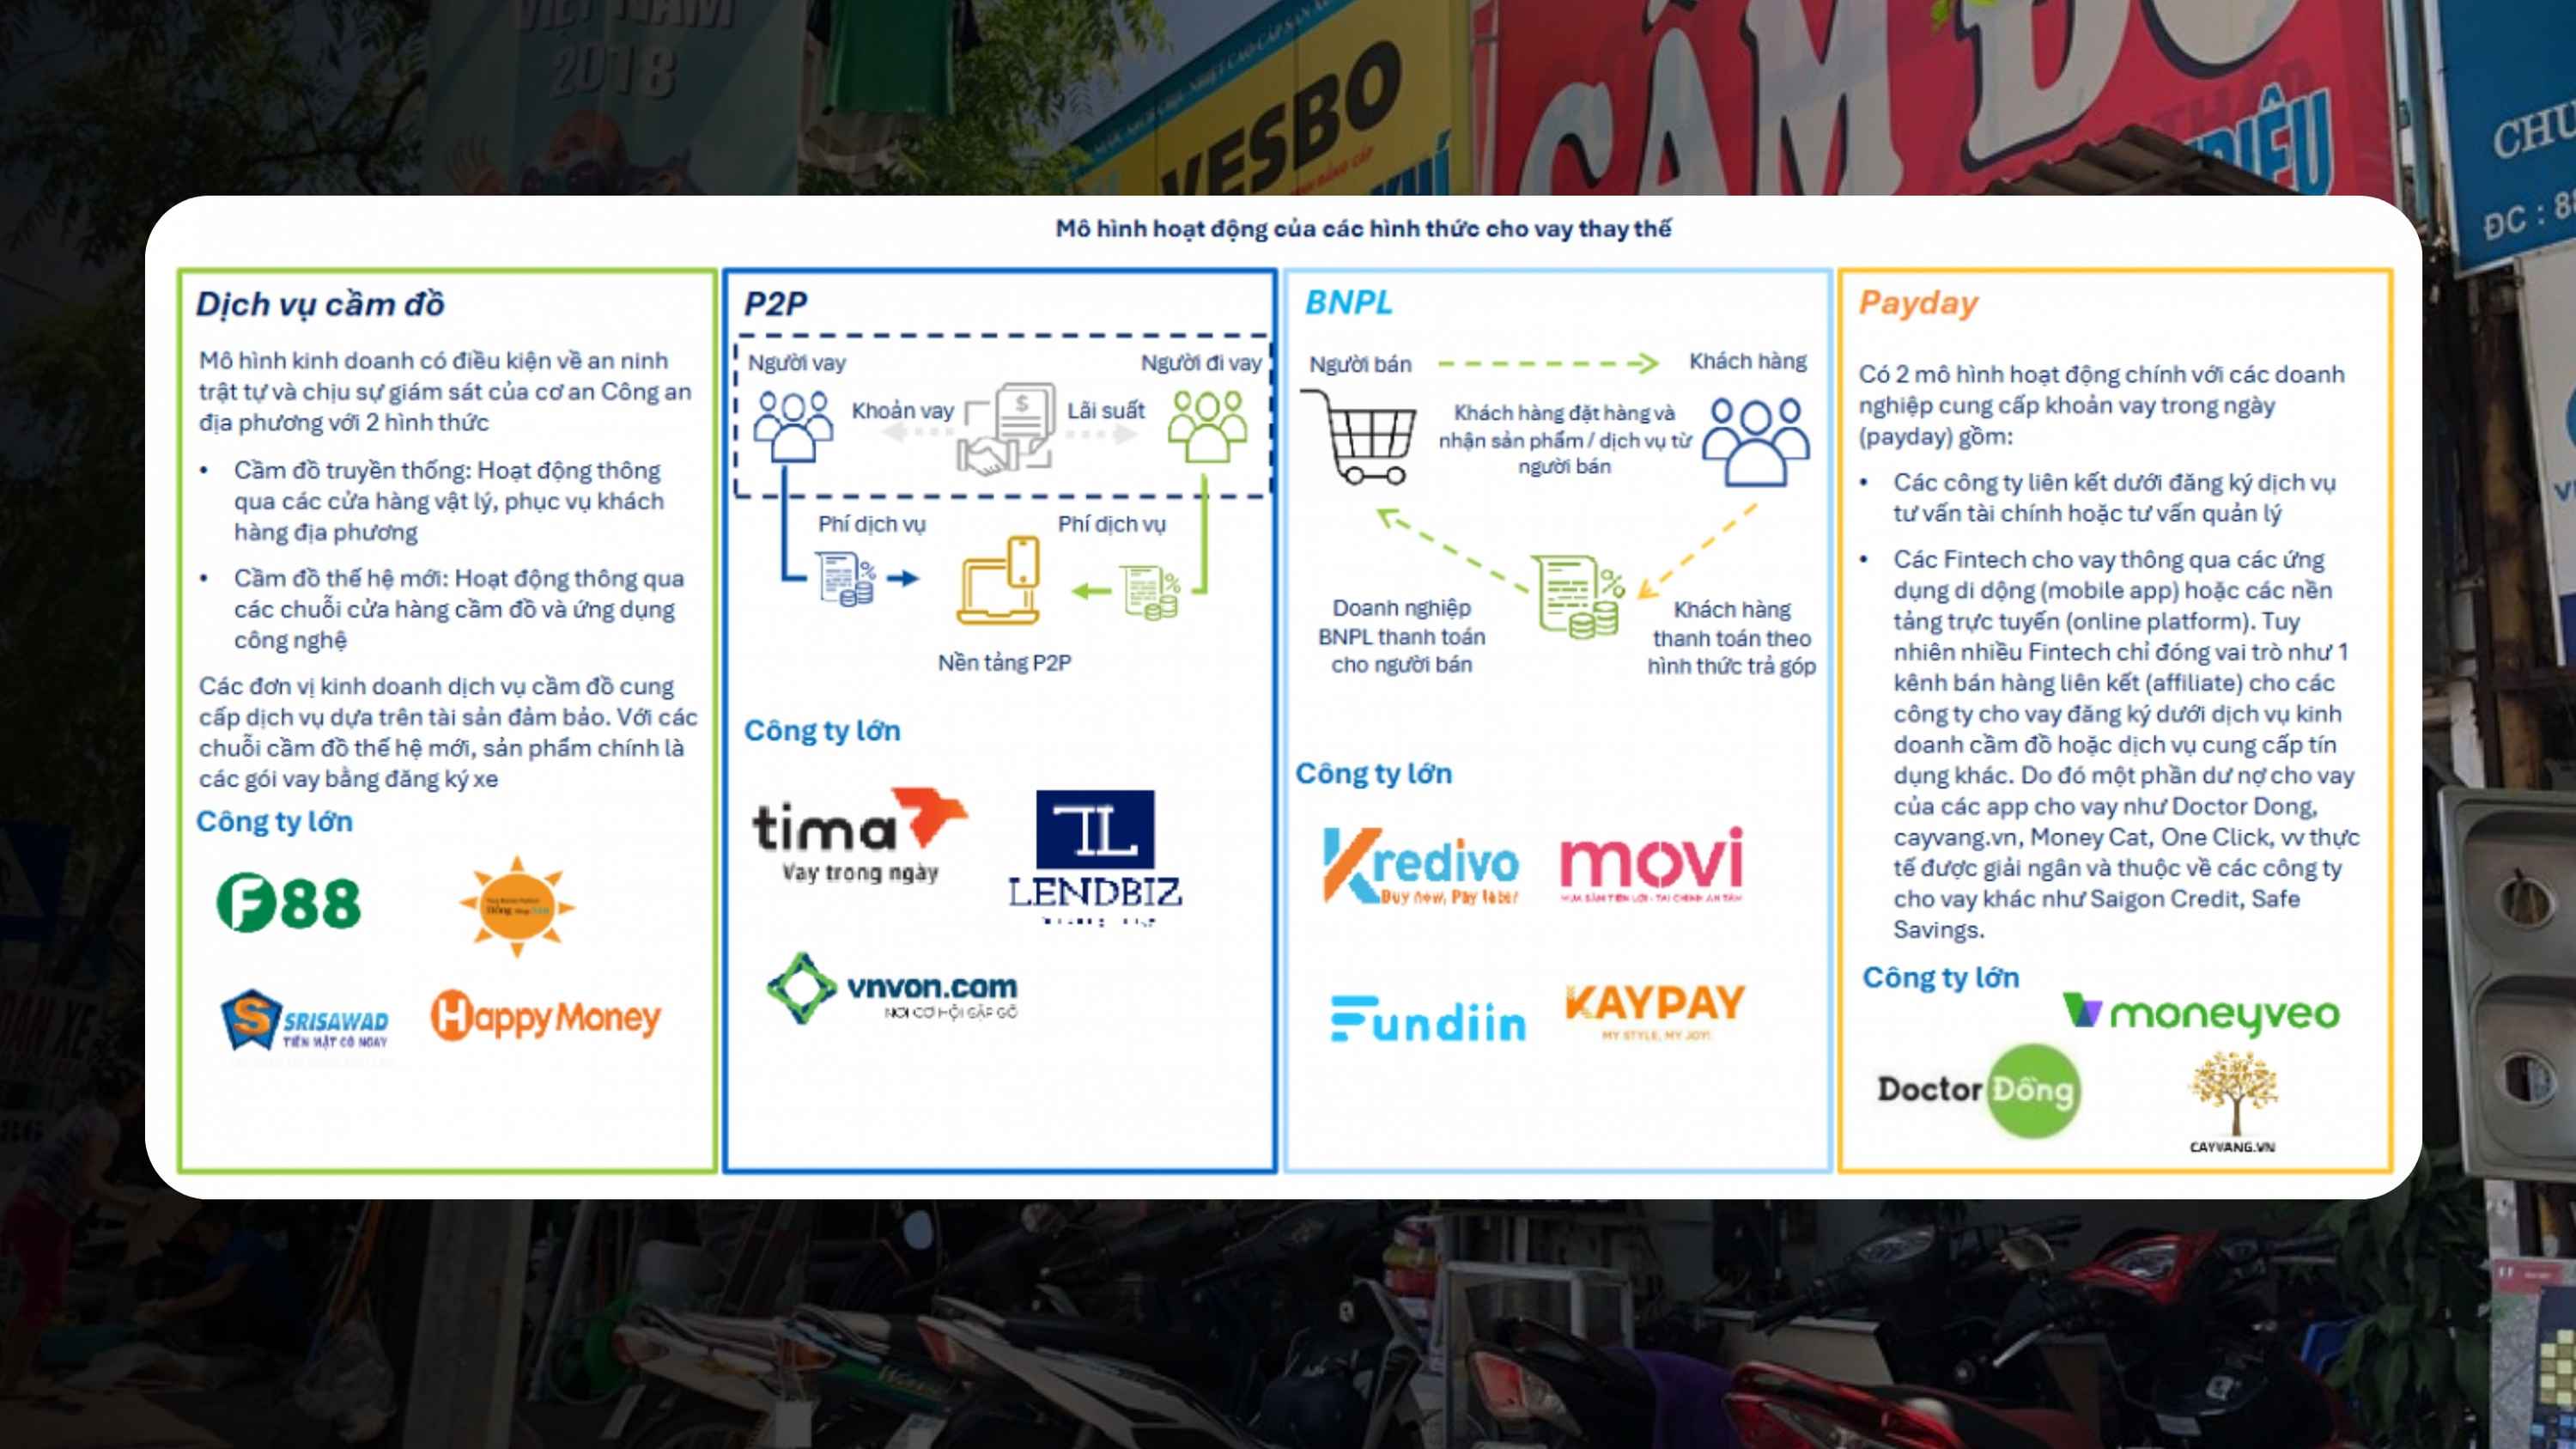
Tốc độ quay vòng thực tế cũng không thể lúc nào đạt đúng 30 ngày. Có những khoản vay kéo dài hơn, có thời gian vốn nằm chờ và có những tài sản mất nhiều thời gian mới thanh lý được.
Các điều khoản tất toán trước hạn cũng có thể ảnh hưởng đến doanh thu của tiệm. Một số mô hình có thể áp dụng phí tất toán hoặc yêu cầu khách hàng thanh toán mức lãi tối thiểu theo thời gian vay quy định trong hợp đồng.
Nhìn từ phía doanh nghiệp, mục tiêu vì vậy không đơn thuần là cho vay được càng nhiều càng tốt. Một khoản vay tốt phải vừa tạo ra doanh thu, vừa có xác suất thu hồi vốn cao và tài sản đủ dễ thanh lý nếu xảy ra vấn đề.
Đây cũng là lý do công nghệ bắt đầu trở thành một phần quan trọng của ngành.
AI đang thay đổi ngành cầm đồ như thế nào?
Rủi ro lớn nhất của một tiệm cầm đồ đôi khi xuất hiện ngay trước thời điểm khoản vay được giải ngân.
Một chiếc điện thoại bị tráo linh kiện, một món trang sức giả hay một chiếc túi hàng hiệu nhái tinh vi đều có thể khiến mức định giá ban đầu sai lệch rất lớn.
Khi quy mô cửa hàng tăng lên, việc phụ thuộc hoàn toàn vào kinh nghiệm cá nhân của từng nhân viên cũng trở nên khó kiểm soát.
Đó là lý do AI và dữ liệu đang được đưa vào khâu thẩm định.
Năm 2025, Bravo Store Systems, một nhà cung cấp phần mềm cho ngành cầm đồ, giới thiệu Shopkeeper AI Estimator. Công cụ này có thể sử dụng hình ảnh để hỗ trợ nhận diện sản phẩm, đánh giá một số đặc điểm về tình trạng và đưa ra mức giá tham khảo dựa trên dữ liệu thị trường.
AI không thể thay thế hoàn toàn người thẩm định, nhưng nó có thể giúp nhân viên có thêm dữ liệu để đưa ra quyết định và giảm bớt sự khác biệt giữa các cửa hàng.
Công nghệ cũng đang thay đổi cách khách hàng tiếp cận dịch vụ.
Một số chuỗi đã phát triển mô hình Online-to-Offline (O2O), cho phép khách hàng cung cấp thông tin hoặc hình ảnh tài sản trực tuyến trước khi hoàn tất giao dịch tại cửa hàng. Điều này giúp rút ngắn một phần quy trình và tạo thêm dữ liệu cho việc thẩm định.
Ngay cả khi khách hàng không trả nợ, công nghệ vẫn có thể giúp doanh nghiệp xử lý tài sản nhanh hơn. Thay vì chỉ bán lại tại cửa hàng, tài sản thanh lý có thể được đưa lên các nền tảng thương mại điện tử hoặc hệ thống đấu giá trực tuyến để tiếp cận nhiều người mua hơn.
Với ngành cầm đồ, điều này rất quan trọng.
Bởi một chiếc điện thoại hay chiếc xe nằm trong kho không tạo ra dòng tiền. Chỉ khi tài sản được bán, vốn mới quay trở lại để tiếp tục cho vay.
Nhìn toàn bộ quá trình, có thể thấy cầm đồ không đơn giản là câu chuyện “cho vay rồi thu lãi”.
Đó là một vòng tuần hoàn gồm định giá tài sản, quyết định mức cho vay, thu hồi vốn, xử lý nợ quá hạn và đưa tài sản hoặc nguồn vốn trở lại thị trường.
Một tiệm có thể kiếm được nhiều tiền từ lãi và phí, nhưng cũng có thể mất một phần đáng kể doanh thu nếu định giá sai tài sản hoặc không kiểm soát được các khoản vay quá hạn.
Và khi công nghệ ngày càng tham gia sâu hơn vào việc định giá, quản lý khoản vay và thanh lý tài sản, cuộc chơi của ngành cầm đồ cũng đang dần thay đổi: từ một ngành phụ thuộc nhiều vào kinh nghiệm của người chủ cửa hàng sang một mô hình ngày càng dựa trên dữ liệu, tốc độ quay vòng vốn và khả năng quản trị rủi ro.