

Mình thích chi tiêu trước, trả tiền sau
Nếu câu trả lời là có, bạn không phải người duy nhất.
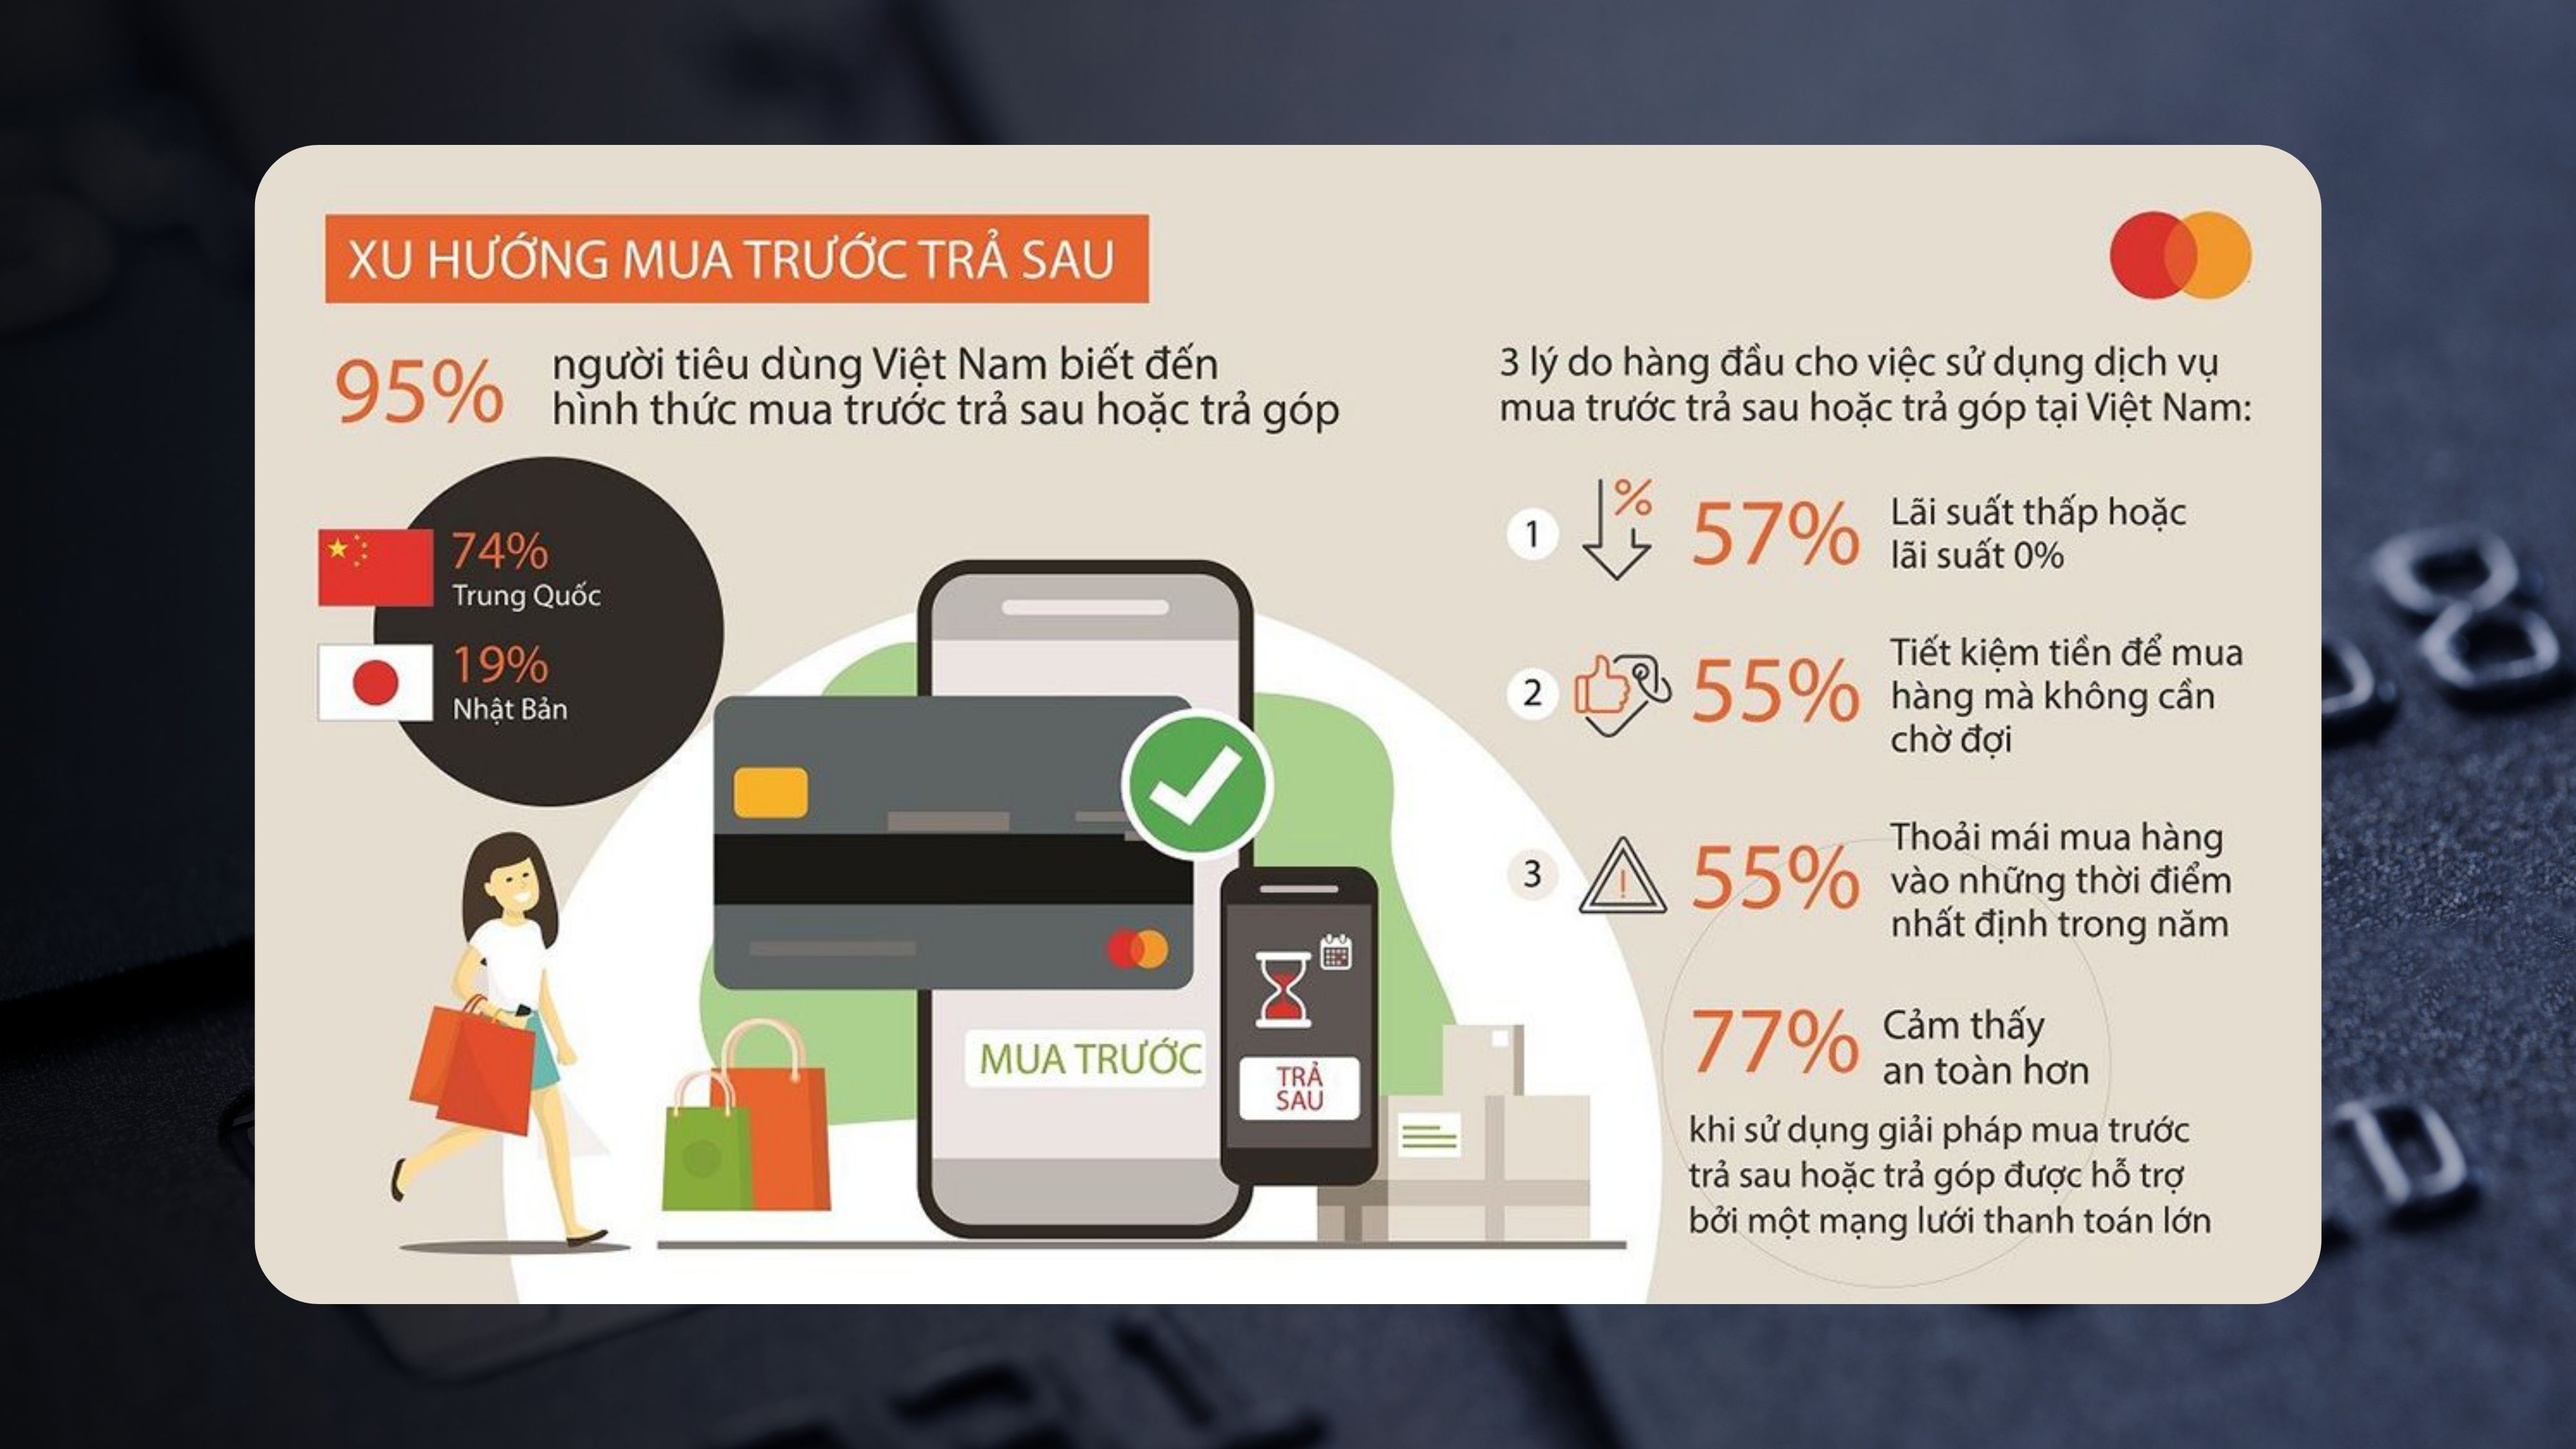
Một khảo sát của Mastercard trên 40 thị trường thuộc 5 khu vực, trong đó có 7 quốc gia tại châu Á - Thái Bình Dương, cho thấy 57% người được hỏi cho biết họ có khả năng sử dụng hình thức mua trước, trả sau (MTTS) hoặc trả góp cho những khoản mua sắm lớn hoặc phát sinh nhu cầu khẩn cấp.
Sức hấp dẫn của hình thức này cũng khá dễ hiểu. Thay vì phải bỏ ra một khoản tiền lớn ngay lập tức, người mua có thể chia nhỏ khoản thanh toán thành nhiều kỳ và đưa nó về một mức chi tiêu có vẻ “dễ chịu” hơn mỗi tháng.
Nhưng cũng chính ở đây xuất hiện một nghịch lý: nếu xét về tổng số tiền phải trả, mua trước trả sau đôi khi khiến chúng ta tốn nhiều hơn so với thanh toán một lần.
Vậy tại sao chúng ta vẫn thích cách chi tiêu này? Và điều gì khiến một khoản thanh toán 850.000 đồng mỗi tháng có vẻ dễ chấp nhận hơn 10 triệu đồng phải trả ngay?
Vì sao mình thích mua trước, trả sau?
Những câu chuyện về bùng nợ, trả góp chồng chất hay khủng hoảng nợ thẻ tín dụng khiến “mua trước, trả sau” thường được nhắc đến như một thói quen tiêu dùng tiềm ẩn nhiều rủi ro. Theo một thống kê, khoảng 25% người dùng thừa nhận thường xuyên quên hoặc chậm thanh toán các khoản mua trước, trả sau.
Vậy nếu hình thức này dễ khiến người dùng rơi vào vòng xoáy nợ nần, tại sao ngày càng nhiều người vẫn sử dụng, thậm chí cảm thấy thích nó?
Mua trước, trả sau thực chất là gì?
Đúng như tên gọi, mua trước, trả sau (BNPL - Buy Now, Pay Later) cho phép người dùng nhận và sử dụng sản phẩm ngay nhưng thanh toán vào một thời điểm sau đó, thường bằng cách chia khoản tiền thành nhiều kỳ trong vài tuần hoặc vài tháng.
Ví dụ, một chiếc túi có giá 1 triệu đồng nhưng tài khoản hiện tại của bạn chỉ còn 100.000 đồng. Với hình thức thanh toán thông thường, bạn sẽ phải chờ đến khi đủ tiền. Nhưng với BNPL, khoản 1 triệu đồng có thể được chia thành 6 kỳ, tương đương khoảng 166.000 đồng mỗi kỳ.
Thực ra, ý tưởng này không mới. Hình thức mua hàng trả góp đã xuất hiện từ thế kỷ 19, khi các cửa hàng cho phép khách hàng trả dần để mua những sản phẩm có giá trị lớn như nội thất hay thiết bị nông nghiệp.
Điểm khác biệt ngày nay nằm ở công nghệ. Thay vì phải trải qua quy trình đăng ký tín dụng phức tạp, BNPL được tích hợp trực tiếp vào quá trình thanh toán trên các nền tảng thương mại điện tử. Người dùng có thể lựa chọn trả sau ngay trên điện thoại, với quy trình đăng ký và phê duyệt nhanh hơn rất nhiều so với các hình thức tín dụng truyền thống.
Sự phát triển mạnh của thương mại điện tử trong giai đoạn 2019-2021 cũng tạo thêm điều kiện cho BNPL tăng trưởng. Theo Statista, giao dịch BNPL tăng khoảng 400% trong giai đoạn 2019–2021, đưa phương thức này lên khoảng 3% thị phần thanh toán toàn cầu vào năm 2021.
Từ một hình thức trả góp dành cho những món hàng có giá trị tương đối lớn, BNPL dần xuất hiện trong cả những khoản chi tiêu nhỏ hàng ngày. Khi thanh toán trả sau được tích hợp trực tiếp vào các nền tảng thương mại điện tử, thậm chí một món đồ giá trị rất nhỏ cũng có thể được chia thành nhiều lần thanh toán.
Sự tiện lợi khiến BNPL trở nên hấp dẫn
Một trong những lý do quan trọng khiến người dùng thích BNPL là nó làm giảm cảm giác phải chi một khoản tiền lớn ngay lập tức.
Theo một khảo sát, 62% người được hỏi cho biết họ cảm thấy thoải mái khi sử dụng hình thức mua trước, trả sau. Tại Việt Nam, những lý do được lựa chọn nhiều nhất gồm lãi suất thấp hoặc 0% (57%), có thể mua hàng mà không cần chờ đủ tiền (55%) và có thể thoải mái mua sắm vào những thời điểm nhất định trong năm (55%).
Ở góc độ người tiêu dùng, đây cũng là một hình thức gia tăng khả năng tiếp cận tín dụng. Thay vì phải đăng ký một sản phẩm thẻ tín dụng riêng, người dùng có thể tiếp cận khoản trả sau ngay tại thời điểm phát sinh giao dịch.
Chuyên gia tài chính Phạm Kim Dung nhận định BNPL có thể được xem như một công cụ đòn bẩy tài chính: người dùng có thêm sự linh hoạt trong chi tiêu, trong khi nhà bán lẻ cũng có cơ hội tiếp cận thêm khách hàng.
Ở góc độ rộng hơn, BNPL cũng đang được xem như một phương thức thanh toán thay thế cho thẻ tín dụng truyền thống. Điểm hấp dẫn nằm ở quy trình đơn giản, thao tác trực tiếp trên điện thoại và khả năng phê duyệt gần như ngay lập tức.
Trả sau không có nghĩa là có thêm tiền
Tuy nhiên, có một điểm cần phân biệt rõ: BNPL không làm bạn giàu hơn và cũng không làm món đồ rẻ hơn một cách thần kỳ.
Nếu tổng số tiền phải trả là như nhau, khác biệt nằm ở thời điểm tiền rời khỏi tài khoản.
Giả sử bạn tiết kiệm được 3 triệu đồng mỗi tháng và sau một thời gian có 30 triệu đồng. Bạn cần mua một chiếc laptop giá 20 triệu đồng.
Nếu thanh toán toàn bộ ngay, số tiền mặt còn lại của bạn chỉ còn 10 triệu đồng. Nhưng nếu 20 triệu đồng được chia thành nhiều kỳ với chi phí thấp, bạn có thể giữ lại phần lớn tiền mặt và thanh toán từng phần theo lịch.
Tổng nghĩa vụ tài chính không biến mất. Bạn vẫn phải trả đủ 20 triệu đồng. Nhưng thanh khoản của bạn tại từng thời điểm lại khác nhau.
Đây là một trong những lý do mình đánh giá trả sau có thể hữu ích trong một số trường hợp. Khoản tiền được giữ lại không phải tiền “dư”, bởi bạn vẫn có nghĩa vụ thanh toán trong tương lai. Nhưng nó tạo ra một khoảng đệm tài chính ngắn hạn nếu bất ngờ xuất hiện một khoản chi ngoài dự tính.
Khi nào mua trước, trả sau trở thành khủng hoảng?
Mua trước, trả sau bắt đầu trở thành vấn đề khi chúng ta không còn dùng nó để quản lý dòng tiền, mà bắt đầu dùng nó để chi tiêu vượt quá khả năng tài chính của mình.
Ban đầu, điều này rất khó nhận ra. Một món đồ vài trăm nghìn đồng, một khoản trả góp 1 triệu đồng mỗi tháng hay một đơn hàng được chia thành vài kỳ thanh toán đều có vẻ nằm trong khả năng chi trả. Nhưng khi nhiều khoản “nhỏ” cùng xuất hiện, tổng nghĩa vụ thanh toán có thể nhanh chóng trở thành một con số lớn.
Công nghệ càng khiến vấn đề này dễ xảy ra hơn. Việc mua hàng và đăng ký trả sau giờ đây chỉ cần vài thao tác trên màn hình, khiến khoảng cách giữa “mình muốn mua” và “mình quyết định mua” ngày càng ngắn. Trong khi đó, cảm giác mất tiền lại được đẩy về tương lai.
Chuyên gia tài chính Nguyễn Duy Chuyền nhận định người trẻ có thể dễ rơi vào trạng thái tưởng rằng mình đang kiểm soát được nợ, trong khi thực tế lại đang bị nợ kiểm soát. Khi quy trình vay trở nên quá dễ dàng, cảm giác “mất tiền” cũng không còn rõ ràng như khi phải thanh toán toàn bộ ngay lập tức.
Rủi ro này không chỉ nằm trên lý thuyết. Tại Indonesia, theo Cơ quan Dịch vụ Tài chính Indonesia (OJK), dư nợ tiêu dùng thông qua các chương trình BNPL tại 19 nhà cung cấp đã đạt 6.130 tỷ rupiah (khoảng 382 triệu USD) vào cuối tháng 3/2024, tăng 23,9% so với cùng kỳ năm trước. Tại Mỹ, Consumer Financial Protection Bureau (CFPB) cũng ghi nhận người sử dụng BNPL có tỷ lệ nợ quá hạn cao hơn so với những người không sử dụng hình thức này.
Một điểm khác cũng cần lưu ý là 0% lãi suất không đồng nghĩa với việc dịch vụ hoàn toàn miễn phí.
Lãi suất 0% thường được sử dụng như một công cụ cạnh tranh để thu hút khách hàng. Khi không thu lợi nhuận trực tiếp từ lãi vay, các tổ chức cung cấp dịch vụ có thể có những nguồn doanh thu khác, chẳng hạn phí dịch vụ, phí trả chậm hoặc các khoản phí liên quan đến giao dịch. Trong một số trường hợp, chi phí cũng có thể được phân bổ vào giá sản phẩm hoặc thỏa thuận thương mại với bên bán.
Như luật sư Trương Thanh Đức, Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng, từng lưu ý, lợi ích từ lãi suất 0% không loại trừ khả năng doanh nghiệp hoặc tổ chức tín dụng sử dụng những khoản chi phí khác để bù đắp.
Vì vậy, khi nhìn vào một chương trình BNPL, không nên chỉ nhìn vào con số lãi suất. Điều quan trọng hơn là tổng số tiền phải trả, các điều kiện đi kèm và những khoản phí có thể phát sinh nếu thanh toán không đúng hạn.
Nếu thanh toán đúng hạn và đáp ứng đầy đủ điều kiện của chương trình, BNPL có thể giúp người dùng phân bổ dòng tiền hiệu quả hơn. Ngược lại, chỉ cần phát sinh chậm thanh toán hoặc các khoản phí liên quan, chi phí thực tế có thể tăng lên đáng kể.
Nhưng có lẽ rủi ro lớn hơn lại nằm ở chính sự tiện lợi.
Khi việc trả sau khiến một món đồ 2 triệu đồng chỉ còn được cảm nhận như “333.000 đồng mỗi tháng”, người dùng có thể dễ dàng đánh giá thấp số tiền mình thực sự đang chi. Và nếu cùng lúc có 5–6 khoản như vậy, những con số tưởng như rất nhỏ sẽ nhanh chóng cộng lại thành một khoản nghĩa vụ đáng kể.
Điều này cũng có lợi cho phía bán hàng. Một nghiên cứu của NBER cho thấy doanh số tại các cửa hàng tăng khoảng 20% sau khi cung cấp BNPL. Điều đó cho thấy BNPL không chỉ thay đổi cách khách hàng thanh toán, mà còn có thể khiến họ mua nhiều hơn.
3 nguyên tắc để “chi tiêu trước, trả tiền sau” trở thành lợi thế
Đến đây có thể thấy mua trước, trả sau không phải lúc nào cũng là một lựa chọn xấu. Nó có thể giúp giữ lại tiền mặt, phân bổ một khoản chi lớn qua nhiều tháng và chủ động hơn với dòng tiền.
Nhưng cũng chính sự tiện lợi này khiến BNPL trở nên nguy hiểm nếu chúng ta dùng nó để mở rộng mức chi tiêu, thay vì đơn giản là sắp xếp lại thời điểm thanh toán.
Vậy sử dụng BNPL như thế nào để lợi ích của việc trả sau lớn hơn rủi ro?
1. Đừng dùng trả sau để mua thứ mà bình thường bạn sẽ không mua
Có một cách khá đơn giản để kiểm tra điều này: nếu không có hình thức trả sau, bạn có còn muốn mua món đồ đó không?
Ví dụ, bạn đang muốn mua một chiếc túi giá 3 triệu đồng vì có thể chia thành nhiều kỳ thanh toán. Nếu bỏ hình thức BNPL ra khỏi phương trình và bạn không còn muốn mua chiếc túi đó nữa, rất có thể chính phương thức thanh toán đã tạo ra nhu cầu chứ không phải bản thân món đồ.
Lauren Bringle, chuyên gia tài chính được chứng nhận tại Self Financial, cũng khuyên người dùng nên tự hỏi liệu mình có thực sự cần món đồ đó ngay lúc này hay không.
BNPL phù hợp hơn với những khoản mua đã được tính toán trước, chẳng hạn thay một chiếc tủ lạnh bị hỏng hoặc mua laptop phục vụ công việc, thay vì những món đồ chỉ trở nên “cần thiết” sau khi nhìn thấy tùy chọn trả góp.
2. Đừng để con số “mỗi tháng chỉ trả...” đánh lừa
Một chiếc điện thoại giá 12 triệu đồng có thể nghe khá đắt. Nhưng nếu quảng cáo nói “chỉ 1 triệu đồng/tháng”, cảm giác về khoản chi này lập tức trở nên nhẹ nhàng hơn.
Vấn đề là chiếc điện thoại vẫn có giá 12 triệu đồng. Việc chia nhỏ khoản thanh toán chỉ thay đổi thời điểm tiền rời khỏi tài khoản, chứ không làm món đồ rẻ đi.
Vì vậy, trước khi thanh toán, hãy nhìn vào tổng số tiền phải trả, sau đó mới kiểm tra lãi suất, phí, ngày thanh toán và các khoản phạt nếu trả chậm.
Michael Savino, giám đốc cho vay tại Municipal Credit Union, cũng nhấn mạnh người dùng cần hiểu rõ các điều khoản của khoản vay thay vì chỉ tập trung vào những thông điệp như “0%” hay “chỉ từ vài trăm nghìn mỗi tháng”.
3. Đừng để các khoản trả sau chồng lên nhau
Một khoản BNPL có thể khá dễ kiểm soát. Nhưng khi bạn có 4–5 khoản cùng lúc, bức tranh tài chính sẽ hoàn toàn khác.
500.000 đồng cho một đôi giày, 700.000 đồng cho tai nghe, 1 triệu đồng cho điện thoại, mỗi khoản riêng lẻ đều không quá lớn. Nhưng cộng lại, bạn đã có 2,2 triệu đồng thu nhập mỗi tháng được dành trước cho những quyết định mua sắm trong quá khứ.
Lịch thanh toán càng chồng chéo, bạn càng khó biết chính xác mỗi tháng mình còn bao nhiêu tiền để sử dụng. Michael Savino cũng cảnh báo rằng việc phải xoay xở nhiều khoản BNPL cùng lúc có thể tạo ra những “điểm mù” trong bức tranh tài chính cá nhân.
Cách đơn giản nhất là gom tất cả khoản trả sau vào một nơi để theo dõi: số tiền còn nợ, ngày thanh toán và tổng nghĩa vụ mỗi tháng. Bạn cũng có thể tự đặt giới hạn về số khoản BNPL được sử dụng cùng lúc để tránh tình trạng các khoản thanh toán liên tục phát sinh.
Tóm lại, mua trước, trả sau không xấu. Nó hữu ích khi giúp bạn mua một thứ thực sự cần, đồng thời phân bổ khoản chi theo thời gian mà không khiến dòng tiền những tháng sau bị quá tải.
Ngược lại, nếu “0%”, “chỉ vài trăm nghìn mỗi tháng” hay “mua ngay, trả sau” trở thành lý do để bạn mua hết món này đến món khác, thì vấn đề không còn nằm ở phương thức thanh toán nữa mà nằm ở chính cách bạn đang chi tiêu.