

Vì sao người Mỹ dừng mua nhà mới?
Khoảng cách hơn 26.000 USD khiến việc sở hữu nhà ngày càng vượt xa khả năng tài chính của nhiều người, kể cả những gia đình có công việc ổn định.
Thị trường còn xuất hiện một nghịch lý khác: người mua không đủ khả năng mua nhà, trong khi những người đã sở hữu nhà lại ít có nhu cầu bán đi. Một bên là nguồn cung hạn chế, bên còn lại là sức mua suy yếu. Khi cả người mua lẫn người bán đều đứng ngoài thị trường, hoạt động giao dịch nhà ở dần chững lại.
Vì sao người mua không thể mua?
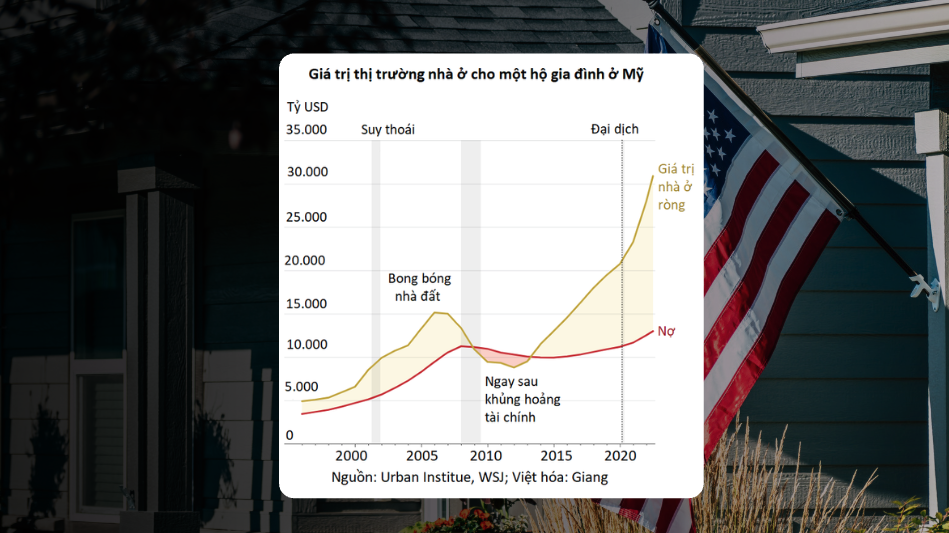
Vấn đề nhà ở tại Mỹ thực chất đã âm ỉ từ trước, chứ không chỉ mới xuất hiện trong vài năm gần đây. Muốn hiểu tình hình hiện tại, cần quay lại cuộc khủng hoảng tài chính năm 2008 – thời điểm thị trường bất động sản Mỹ trải qua một cú sụp đổ nghiêm trọng.
Trước khủng hoảng, tín dụng tăng trưởng mạnh, giá nhà liên tục leo thang và hoạt động đầu cơ phát triển. Các ngân hàng cấp nhiều khoản vay dưới chuẩn cho cả những người có khả năng trả nợ hạn chế. Nói cách khác, nhiều người có thể mua nhà bằng tiền vay dù nền tảng tài chính chưa đủ vững chắc.
Khi giá bất động sản bắt đầu giảm, nhiều người vay mất khả năng thanh toán, kéo theo làn sóng tịch thu và bán tháo nhà cửa. Khủng hoảng từ thị trường bất động sản nhanh chóng lan sang hệ thống tài chính, trở thành một trong những nguyên nhân quan trọng dẫn đến cuộc khủng hoảng tài chính toàn cầu năm 2008.
Quy mô của cú sụp đổ thể hiện rõ qua các con số. Theo Pew Research Center, số bất động sản tại Mỹ có ít nhất một hồ sơ tịch thu nhà tăng từ khoảng 718.000 căn năm 2006 lên hơn 2,33 triệu căn năm 2008. Trong khi đó, theo Cục Dự trữ Liên bang Mỹ (Fed), số nhà đơn lập khởi công trong quý IV/2008 chỉ còn khoảng 460.000 căn theo tốc độ quy đổi năm, giảm khoảng 75% so với đỉnh hồi giữa năm 2005.
Hậu quả không chỉ dừng lại ở những gia đình mất nhà mà còn ảnh hưởng lâu dài đến năng lực xây dựng của nước Mỹ. Khi nhu cầu mua nhà sụt giảm, nhiều doanh nghiệp xây dựng mất đơn hàng, phải sa thải nhân viên, thu hẹp hoạt động hoặc phá sản. Lực lượng lao động lành nghề rời khỏi ngành, còn các ngân hàng trở nên thận trọng hơn trong việc cấp vốn cho những dự án mới.
Vì vậy, khi thị trường bắt đầu phục hồi, ngành xây dựng không thể lập tức trở lại quy mô trước khủng hoảng. Doanh nghiệp đã biến mất, nhân lực chuyển sang lĩnh vực khác và nguồn vốn vẫn hạn chế. Nước Mỹ không chỉ thiếu nhà vì nhu cầu tăng lên, mà còn vì năng lực xây dựng đã suy yếu sau cuộc khủng hoảng.
Theo Hiệp hội các nhà xây dựng nhà ở quốc gia Mỹ (NAHB), trong thập niên 2010, Mỹ chỉ xây khoảng 6,8 triệu căn nhà đơn lập. Con số này thấp hơn đáng kể so với 9,3 triệu căn trong thập niên 1960 và 12,3 triệu căn trong thập niên 2000. Đáng chú ý, lượng nhà xây dựng trong thập niên 2010 giảm khoảng 45% so với thập niên trước, dù dân số Mỹ vẫn tiếp tục tăng.
Khoảng thiếu hụt này không thể được bù đắp chỉ sau vài năm xây dựng trở lại. Theo ước tính của Freddie Mac, tính đến quý III/2024, Mỹ thiếu khoảng 3,7 triệu căn nhà so với nhu cầu dài hạn. Điều đó cho thấy nguồn cung nhà ở đã tích lũy một khoảng trống lớn trong nhiều năm.
Đến đại dịch năm 2020, tình trạng mất cân đối cung – cầu càng trở nên rõ rệt. Lãi suất thế chấp giảm sâu khiến chi phí vay mua nhà trở nên hấp dẫn hơn, thúc đẩy nhiều người tranh thủ xuống tiền. Tuy nhiên, lượng nhà có sẵn trên thị trường vẫn không đủ đáp ứng nhu cầu. Khi quá nhiều người cùng cạnh tranh để mua một số lượng nhà hạn chế, giá bất động sản nhanh chóng bị đẩy lên cao. Theo số liệu được cung cấp, giá nhà tại Mỹ đã tăng khoảng 33% trong giai đoạn 2020–2025.
Đến năm 2022, Fed bắt đầu nâng lãi suất để kiềm chế lạm phát, kéo theo chi phí vay thế chấp tăng mạnh. Người mua nhà lúc này phải đối mặt với hai áp lực cùng lúc: giá bất động sản đã cao hơn đáng kể so với trước đại dịch, còn khoản thanh toán hằng tháng cũng tăng lên do lãi suất vay cao. Việc sở hữu nhà vì thế ngày càng khó khăn.
Áp lực nhà ở còn làm thay đổi cách người trẻ Mỹ tổ chức cuộc sống. Khi không đủ khả năng mua nhà hoặc chi trả cho một nơi ở riêng, nhiều người phải tiếp tục sống cùng cha mẹ lâu hơn dự định. Theo phân tích của Urban Institute, tỷ lệ người Mỹ từ 25 đến 34 tuổi sống cùng cha mẹ đã tăng từ khoảng 11,8% năm 2005 lên 20% vào năm 2024.
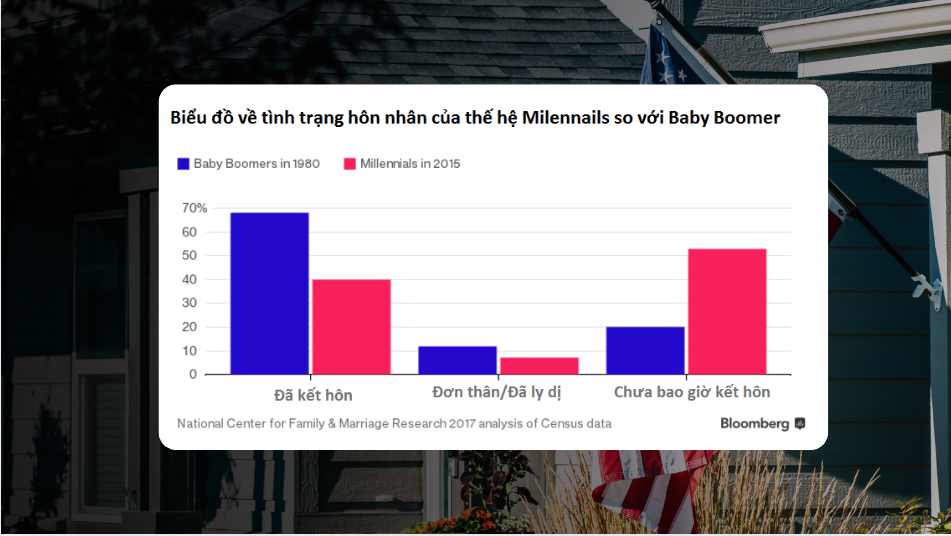
Dĩ nhiên, xu hướng này không chỉ xuất phát từ giá nhà. Việc làm, nợ sinh viên và các chi phí sinh hoạt khác cũng ảnh hưởng đến quyết định ra ở riêng của người trẻ. Tuy nhiên, chi phí nhà ở ngày càng cao rõ ràng là một trong những rào cản lớn.
Về lâu dài, việc trì hoãn ra ở riêng có thể kéo theo những thay đổi trong các quyết định kết hôn và sinh con, từ đó tác động đến mức sinh và cơ cấu dân số. Trong bối cảnh Mỹ đang đối mặt với xu hướng già hóa dân số, khả năng chi trả nhà ở không còn đơn thuần là vấn đề của thị trường bất động sản, mà đã trở thành một thách thức kinh tế và xã hội rộng lớn hơn.
Vì sao người bán không muốn bán?
Ở phía người bán, thị trường nhà ở Mỹ cũng đang gặp một vấn đề khác. Kể từ khi lãi suất vay mua nhà tăng mạnh vào năm 2022, nhiều chủ nhà trở nên ít muốn chuyển đi, ngay cả khi căn nhà hiện tại không còn phù hợp với nhu cầu của họ.
Nguyên nhân nằm ở thời điểm họ mua nhà. Trong giai đoạn 2020–2021, lãi suất thế chấp tại Mỹ xuống mức rất thấp. Những người mua nhà hoặc tái cấp vốn lúc đó có thể cố định khoản vay 30 năm với lãi suất chỉ khoảng 2–3%. Nhưng vài năm sau, khi lãi suất tăng lên khoảng 6–7%, khoản vay cũ trở thành một lợi thế tài chính rất lớn.
Ví dụ, với khoản vay 300.000 USD trong 30 năm, lãi suất 3% tương đương khoản trả gốc và lãi khoảng 1.265 USD mỗi tháng. Nếu vay cùng số tiền với lãi suất 7%, khoản thanh toán sẽ tăng lên gần 2.000 USD. Vì vậy, dù giá căn nhà hiện tại đã tăng, bán đi chưa chắc giúp chủ nhà có cuộc sống dễ chịu hơn. Nếu muốn mua một căn nhà khác, họ có thể phải vay với lãi suất cao hơn và trả góp nhiều hơn mỗi tháng.
Tình trạng này được gọi là mortgage rate lock-in: chủ nhà ngần ngại bán bất động sản vì không muốn đánh mất khoản vay có lãi suất thấp. Họ có thể muốn chuyển đến thành phố khác để làm việc, thu nhỏ không gian sống khi con cái đã trưởng thành hoặc tìm một căn nhà phù hợp hơn với nhu cầu hiện tại. Tuy nhiên, chi phí vay vốn cao khiến quyết định chuyển đi trở nên kém hấp dẫn.
Khi nhiều chủ nhà cùng lựa chọn ở lại, số lượng bất động sản được rao bán giảm xuống, khiến người mua có ít lựa chọn hơn. Nghiên cứu của Cơ quan Tài chính Nhà ở Liên bang Mỹ (FHFA) ước tính tình trạng này đã ngăn cản khoảng 1,72 triệu giao dịch mua bán nhà trong giai đoạn từ quý II/2022 đến quý II/2024.
Như vậy, thị trường nhà ở Mỹ đang chịu sức ép từ cả hai phía. Người mua khó sở hữu nhà vì giá bất động sản và lãi suất vay quá cao, trong khi người đã có nhà lại không muốn bán vì sợ mất đi khoản vay ưu đãi. Vòng luẩn quẩn này khiến nguồn cung nhà hiện hữu khó lưu thông, còn cơ hội mua nhà của những người đang có nhu cầu ngày càng thu hẹp.
Nếu không mua nhà, người Mỹ sẽ chuyển tiền đi đâu?
Khi ngày càng khó mua nhà, một câu hỏi được đặt ra là số tiền người Mỹ từng dự định dành cho việc sở hữu bất động sản sẽ được sử dụng vào đâu. Liệu họ có thể chuyển khoản tiền đó sang đầu tư, tích lũy tài sản hay tận hưởng cuộc sống nhiều hơn?
Thực tế, không mua nhà không đồng nghĩa với việc có thêm tiền để chi tiêu cho những mục đích khác. Bởi dù sở hữu bất động sản hay không, mỗi người vẫn cần một nơi để sống. Và tại Mỹ, tiền thuê nhà đang chiếm một phần đáng kể trong ngân sách của nhiều hộ gia đình.
Theo Harvard Joint Center for Housing Studies, năm 2024 có khoảng 22,7 triệu hộ thuê nhà tại Mỹ phải dành hơn 30% thu nhập cho tiền thuê và các tiện ích, tương đương 49% tổng số hộ thuê nhà. Trong đó, 12,1 triệu hộ phải chi hơn một nửa thu nhập cho những khoản này. Whitney Airgood-Obrycki, chuyên gia nghiên cứu cấp cao tại trung tâm, nhận định rằng cuộc khủng hoảng khả năng chi trả nhà ở không còn giới hạn ở những hộ gia đình có thu nhập thấp nhất.
Bức tranh chi tiêu của người Mỹ cũng cho thấy áp lực này lớn đến mức nào. Theo Cục Thống kê Lao động Mỹ, năm 2024, một hộ gia đình chi trung bình 26.266 USD mỗi năm cho nhà ở và 13.318 USD cho giao thông. Hai khoản này chiếm hơn 50% tổng chi tiêu bình quân. Thực phẩm chiếm thêm 12,9%, còn y tế chiếm 7,9%.
Khi những khoản thiết yếu đã chiếm phần lớn ngân sách, số tiền còn lại để đầu tư, tích lũy cho tuổi nghỉ hưu, đi du lịch hay mua sắm không còn nhiều như người ta tưởng. Một số người có thể tận dụng việc chưa mua nhà để tăng tiết kiệm hoặc đầu tư. Nhưng với những người đang phải trả tiền thuê cao, ưu tiên trước mắt thường là duy trì cuộc sống và xây dựng một khoản dự phòng tài chính.
Điều này càng đáng chú ý khi nhìn vào dữ liệu của Cục Dự trữ Liên bang Mỹ (Fed). Trong khảo sát năm 2024, chỉ 55% người trưởng thành cho biết họ có khoản tiết kiệm đủ trang trải ba tháng chi phí nếu mất nguồn thu nhập chính. Trong khi đó, 30% nói rằng họ không thể trang trải ba tháng chi phí ngay cả khi vay mượn, bán tài sản hoặc sử dụng các khoản tiết kiệm khác.
Suy cho cùng, khủng hoảng nhà ở tại Mỹ không chỉ là câu chuyện về những căn nhà ngày càng đắt đỏ. Người muốn mua thì không đủ khả năng chi trả, người đã có nhà lại ngần ngại bán vì không muốn đánh mất khoản vay lãi suất thấp. Còn những người đứng ngoài thị trường vẫn phải dành một phần lớn thu nhập để thuê nơi ở, khiến việc tích lũy tài sản và cải thiện tình hình tài chính ngày càng khó khăn.