

Một căn nhà được bán như Bitcoin
Với 30 triệu đồng, việc trực tiếp sở hữu bất động sản gần như nằm ngoài khả năng của phần lớn nhà đầu tư cá nhân.
Nhưng điều gì sẽ xảy ra nếu căn nhà trị giá 3 tỷ đồng đó có thể được chia thành 100 phần, mỗi phần tương ứng với giá trị 30 triệu đồng?
Thay vì phải mua toàn bộ căn nhà, một người có thể sở hữu một phần nhỏ của tài sản. Nếu giá trị bất động sản tăng, giá trị phần sở hữu cũng có thể thay đổi tương ứng. Trong một số mô hình, khi căn nhà được cho thuê, dòng tiền tạo ra từ tài sản còn có thể được phân bổ cho những người sở hữu theo tỷ lệ quyền lợi của họ.
Cách một tài sản vốn có giá trị lớn được chia thành nhiều phần nhỏ để nhiều người cùng tham gia khiến bất động sản bắt đầu mang một số đặc điểm vốn quen thuộc hơn với các tài sản tài chính: vốn tham gia thấp hơn, quyền sở hữu được chia nhỏ và khả năng chuyển nhượng thuận tiện hơn tùy theo cấu trúc của từng mô hình.
Ý tưởng này không còn chỉ tồn tại trên lý thuyết. Với sự phát triển của công nghệ blockchain, một căn nhà, một tác phẩm nghệ thuật hay nhiều tài sản trong thế giới thực có thể được đại diện dưới dạng các đơn vị kỹ thuật số để phân chia và giao dịch.
RWA là gì? Thị trường RWA đang hình thành như thế nào?
Mô hình chia một căn nhà trị giá 3 tỷ đồng thành nhiều phần nhỏ ở trên chính là một cách đơn giản để hình dung về RWA (Real World Assets) — các tài sản có giá trị trong thế giới thực được đại diện dưới dạng token trên blockchain.
Tuy nhiên, “đưa tài sản lên blockchain” không có nghĩa tài sản vật lý được chuyển vào một không gian kỹ thuật số. Căn nhà vẫn tồn tại ngoài đời, vẫn có chủ sở hữu, giấy tờ pháp lý và được quản lý theo các quy định hiện hành.
Điểm thay đổi nằm ở cách quyền lợi gắn với tài sản được biểu diễn và quản lý. Thay vì một cá nhân phải bỏ ra 3 tỷ đồng để sở hữu toàn bộ căn nhà, quyền lợi liên quan đến tài sản có thể được chia thành nhiều phần và đại diện bằng các token trên blockchain. Người sở hữu token khi đó có thể nắm giữ một phần quyền lợi đối với tài sản, tùy thuộc vào cấu trúc pháp lý và mô hình của từng dự án.
Theo định nghĩa của Ethereum, RWA là phương pháp đưa các tài sản có giá trị trong thế giới thực vào dạng token kỹ thuật số. Cách tiếp cận này mở ra khả năng phân chia một tài sản có giá trị lớn thành những đơn vị nhỏ hơn, qua đó giảm mức vốn cần thiết để tham gia và tạo điều kiện cho việc chuyển nhượng quyền lợi trên hạ tầng blockchain.
Bất động sản chỉ là một trong nhiều loại tài sản có thể được token hóa. Vàng, trái phiếu, hàng hóa như cà phê hay thậm chí dòng tiền phát sinh từ một hoạt động kinh doanh đều có thể được cấu trúc thành các dạng tài sản kỹ thuật số trong những mô hình phù hợp.
Về mặt ý tưởng, tokenization vì vậy đang tạo ra một lớp kết nối giữa tài sản trong thế giới thực và hạ tầng tài chính trên blockchain. Những tài sản vốn có giá trị lớn, khó phân chia hoặc khó giao dịch theo cách truyền thống có thể được cấu trúc thành các đơn vị nhỏ hơn, giúp mở rộng khả năng tiếp cận và tạo thêm phương thức chuyển nhượng quyền lợi.
Tuy nhiên, token đại diện cho tài sản không đồng nghĩa với việc người nắm giữ token mặc nhiên sở hữu tài sản vật lý. Quyền lợi thực tế phụ thuộc vào cấu trúc pháp lý, cách tài sản được lưu ký và cơ chế mà từng mô hình tokenization thiết lập. Đây cũng là yếu tố quan trọng cần xem xét khi đánh giá thị trường RWA.
RWA khác gì với các loại tài sản mã hóa khác?
RWA cũng được biểu diễn dưới dạng token trên blockchain, vì vậy về mặt hình thức, chúng có thể trông khá giống Bitcoin, Ethereum hay nhiều loại tài sản mã hóa khác. Tuy nhiên, điểm khác biệt quan trọng nằm ở nguồn giá trị mà token đại diện.
Quay lại ví dụ về căn nhà trị giá 3 tỷ đồng. Khi một người mua token đại diện cho một phần quyền lợi đối với căn nhà, giá trị kinh tế của token đó gắn với tài sản hoặc dòng tiền trong thế giới thực. Vì vậy, để đánh giá token, cần xem xét những yếu tố bên ngoài blockchain như tài sản có thực sự tồn tại hay không, quyền sở hữu được xác lập như thế nào, giấy tờ pháp lý ra sao, tài sản được lưu ký và quản lý bởi ai, cũng như dòng tiền phát sinh từ tài sản được phân bổ như thế nào.
Với Bitcoin, cơ chế lại khác. Người nắm giữ 0,001 BTC không sở hữu một phần của một căn nhà, kho hàng hay doanh nghiệp cụ thể nào. Giá trị của Bitcoin gắn với chính mạng lưới Bitcoin và mức giá mà thị trường xác lập cho tài sản kỹ thuật số này.
RWA vì vậy có thể được xem như một lớp đại diện kỹ thuật số cho giá trị kinh tế tồn tại bên ngoài blockchain. Blockchain cung cấp hạ tầng để phát hành, lưu trữ và chuyển giao token, trong khi tài sản hoặc quyền lợi thực tế phía sau token mới là cơ sở tạo nên giá trị kinh tế của nó.
Có thể hình dung rõ hơn qua một kho chứa 1.000 tấn cà phê. Thay vì mỗi giao dịch đều phải xử lý trực tiếp lượng hàng hóa và một hệ thống giấy tờ phức tạp, doanh nghiệp có thể xây dựng một mô hình trong đó số cà phê được kiểm định, xác nhận về số lượng và chất lượng, sau đó phát hành token đại diện cho quyền lợi đối với lượng hàng hóa này.
Trong mô hình đó, một token có thể đại diện cho một lượng cà phê nhất định. Người sở hữu có thể chuyển token cho người khác và, nếu cơ chế của mô hình cho phép, thực hiện quyền nhận lượng hàng hóa tương ứng.
Như vậy, thứ được nhìn thấy và giao dịch trên blockchain là token, nhưng giá trị mà token đại diện có thể nằm ở 1.000 tấn cà phê đang tồn tại trong một kho hàng ngoài đời thực.
Điều này cũng lý giải vì sao RWA và các tài sản mã hóa khác có thể có trải nghiệm sử dụng tương đối giống nhau. Trên một ứng dụng hoặc sàn giao dịch, cả Bitcoin và token RWA đều có thể được hiển thị dưới dạng token, được lưu trữ trong ví và chuyển từ người này sang người khác.
Nhưng phía sau hai loại tài sản là những cấu trúc giá trị khác nhau: với Bitcoin, giá trị gắn với mạng lưới và sự định giá của thị trường; với RWA, token có thể đại diện cho một tài sản, quyền tài sản hoặc dòng tiền tồn tại trong thế giới thực.
RWA có thể thay đổi thị trường tài chính như thế nào?
Đây cũng là một trong những chủ đề được thảo luận tại Conviction, sự kiện về blockchain và AI tại Việt Nam. Trong phiên thảo luận về RWA, Rania, Giám đốc APAC tại Ondo Finance, đề cập đến một thay đổi đáng chú ý trong cách nhà đầu tư tiếp cận thị trường crypto.
Nếu trước đây sự quan tâm thường xoay quanh khả năng một token có thể tăng giá bao nhiêu lần, thì sau những biến động của thị trường, câu hỏi về nguồn gốc của lợi suất ngày càng trở nên quan trọng: lợi nhuận đến từ đâu, tài sản nào tạo ra dòng tiền và giá trị đó được đảm bảo bởi yếu tố nào?
Đây cũng là một trong những điểm khiến RWA trở nên đáng chú ý. Quay lại ví dụ về căn nhà trị giá 3 tỷ đồng, nếu tài sản được cấu trúc thành 100 phần và một nhà đầu tư sở hữu một phần tương ứng với 30 triệu đồng, giá trị mà họ nắm giữ có thể gắn với những quyền lợi kinh tế từ tài sản cơ sở. Tùy cấu trúc pháp lý và mô hình, quyền lợi này có thể bao gồm một phần doanh thu cho thuê hoặc lợi ích liên quan đến giá trị tài sản.
Theo BCG và ADDX, thị trường RWA toàn cầu có thể đạt 19 nghìn tỷ USD vào năm 2033, tương đương khoảng 10% GDP toàn cầu. Phạm vi tài sản được token hóa cũng ngày càng mở rộng, từ bất động sản, quỹ đầu tư, tiền gửi và tín dụng đến cổ phiếu và trái phiếu.
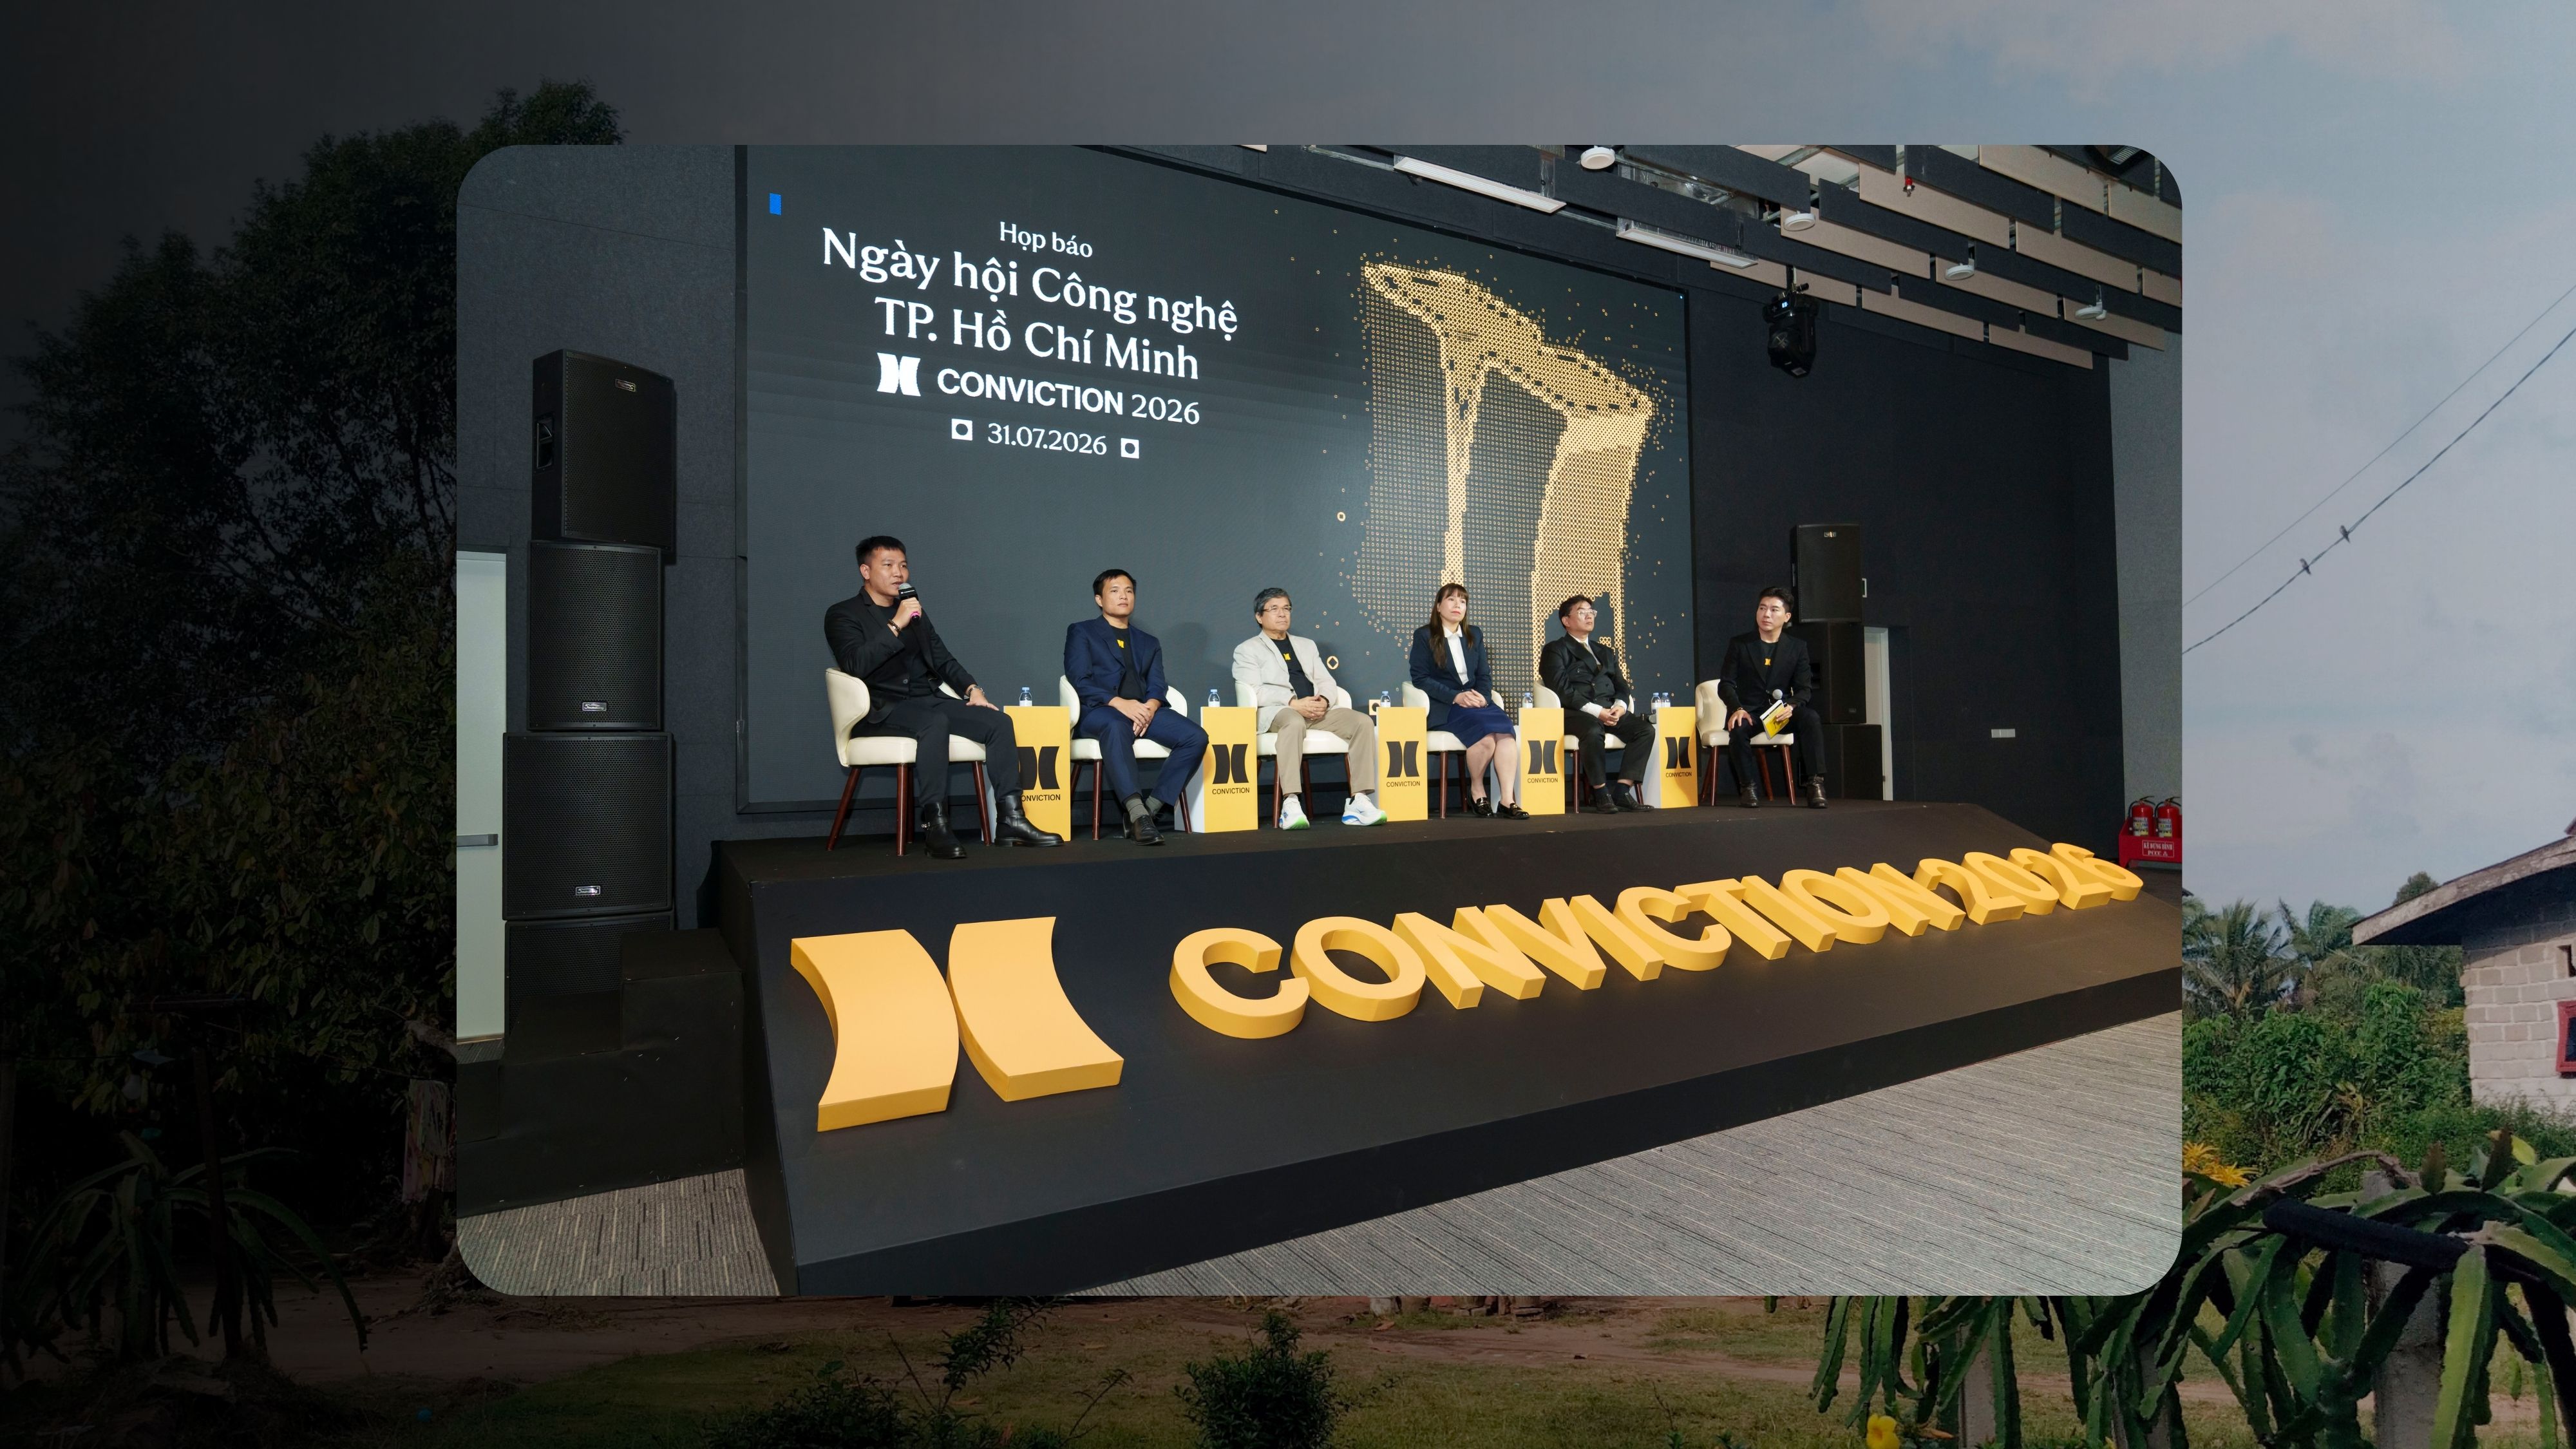
Việt Nam cũng được đánh giá là một thị trường có dư địa phát triển đáng kể, với quy mô thị trường RWA được kỳ vọng đạt 70–80 tỷ USD vào năm 2030. Song song với sự phát triển của thị trường, khung pháp lý liên quan đến tài sản số tại Việt Nam cũng đang từng bước được hoàn thiện, tạo thêm cơ sở cho các mô hình tài sản số mới được nghiên cứu và phát triển.
Nếu những dự báo này trở thành hiện thực, RWA có thể mở ra một cách tiếp cận mới đối với tài sản truyền thống: đưa những giá trị vốn tồn tại ngoài blockchain vào một hạ tầng có khả năng phân chia, lưu chuyển và giao dịch dưới dạng kỹ thuật số.
Như Alex Toh từ SC Ventures nhận định, những mô hình này đang dần chuyển từ một ý tưởng mang tính thử nghiệm sang một xu hướng có khả năng tạo ra những thay đổi thực tế đối với cách tài sản được phát hành và tiếp cận.
Điều gì đang cản token hóa trở thành thị trường đại chúng?
Nếu RWA có tiềm năng mở rộng khả năng tiếp cận nhiều loại tài sản, câu hỏi tiếp theo là: điều gì đang ngăn token hóa trở thành một thị trường đại chúng?
Câu trả lời nằm ở một thực tế quan trọng: đưa tài sản lên blockchain mới chỉ giải quyết phần “token”. Phần phức tạp hơn nằm ở tài sản và cấu trúc đứng phía sau token đó.
Blockchain có thể giúp việc phát hành và chuyển giao token trở nên thuận tiện hơn, nhưng không tự động xác minh rằng tài sản cơ sở tồn tại, đảm bảo quyền lợi pháp lý của người sở hữu hay tạo ra thanh khoản cho token.
Rủi ro từ tài sản cơ sở
Giả sử một token được giới thiệu là đại diện cho 1% quyền lợi đối với một căn nhà trị giá 3 tỷ đồng. Trước khi quan tâm đến giá của token, nhà đầu tư cần xác định 1% đó thực sự đại diện cho quyền lợi gì.
Đó có phải là 1% quyền sở hữu đối với căn nhà, hay chỉ là quyền nhận một phần doanh thu cho thuê? Tài sản đang được lưu giữ và quản lý bởi ai? Nếu đơn vị phát hành token gặp vấn đề, quyền lợi của người nắm giữ token sẽ được bảo vệ như thế nào?
Đây cũng là rủi ro được ông Nghiêm Minh Hoàng, Trưởng ban RWA - Câu lạc bộ Đầu tư Tài sản số Việt Nam (VIDA) thuộc VBA, nhấn mạnh khi đề cập đến tài sản cơ sở trong các mô hình RWA.
Khác với việc trực tiếp sở hữu một bất động sản và nắm giữ giấy tờ pháp lý liên quan, người mua RWA thường chỉ nắm giữ token trên blockchain. Vì vậy, cần có cơ chế xác minh và kiểm soát đủ chặt để xác định tài sản cơ sở thực sự tồn tại, được lưu ký ở đâu và được quản lý như thế nào.
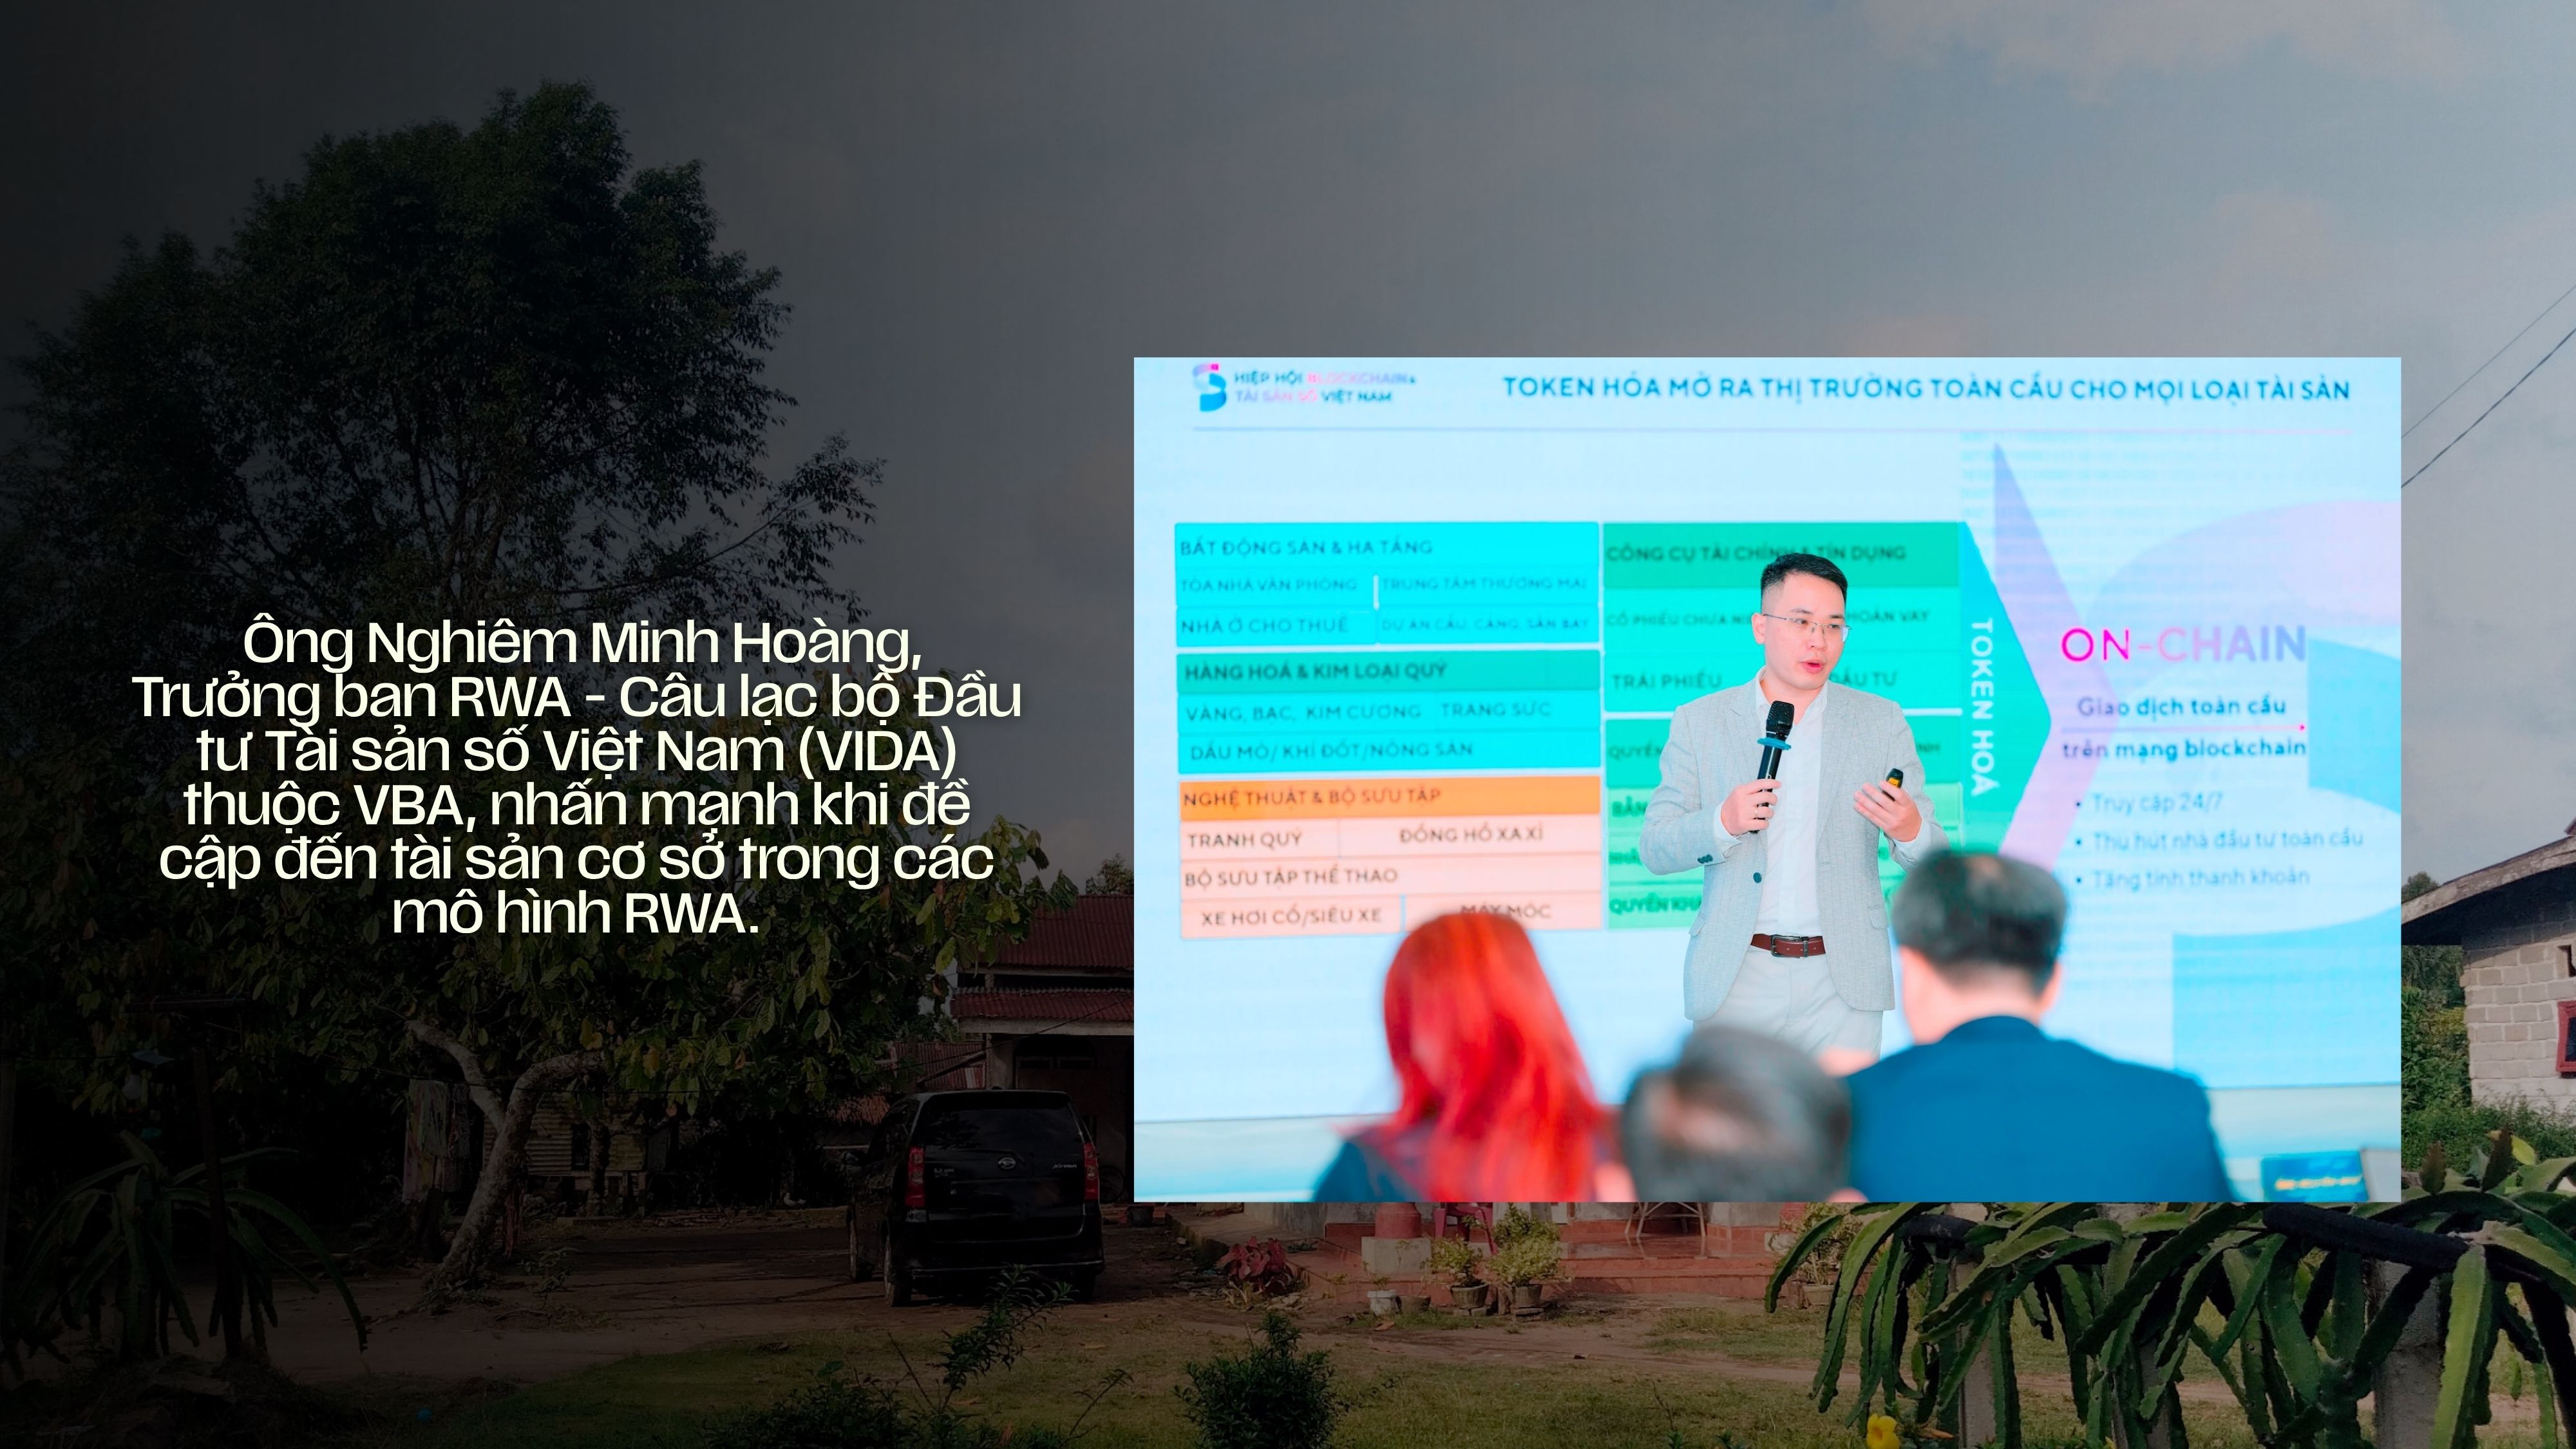
Theo ông Nghiêm Minh Hoàng, ba vấn đề cần đặc biệt quan tâm gồm nơi lưu giữ tài sản, mức độ minh bạch của tài sản dự trữ và quyền sở hữu pháp lý của người mua đối với tài sản đó.
Rủi ro từ cấu trúc tài chính
Ngay cả khi tài sản cơ sở tồn tại và quyền lợi pháp lý được xác định rõ, cấu trúc dòng tiền phía sau token vẫn có thể tạo ra rủi ro.
Một mô hình có thể thu tiền từ nhà đầu tư trước khi thực sự mua hoặc phân bổ tài sản cơ sở. Trong khoảng thời gian đó, nhà đầu tư đã bỏ ra 30 triệu đồng để mua token nhưng khoản tiền này chưa tương ứng với phần giá trị của căn nhà mà token được giới thiệu là đại diện.
Ví dụ, tại thời điểm phát hành, căn nhà có giá 3 tỷ đồng. Nếu quá trình mua tài sản bị trì hoãn và giá bất động sản tăng lên 3,5 tỷ đồng, số tiền ban đầu có thể không còn đủ để mua lượng tài sản như dự kiến.
Thời gian giữa lúc nhận tiền và lúc hình thành tài sản cơ sở vì vậy có thể tạo ra khoảng cách giữa giá trị mà nhà đầu tư kỳ vọng sở hữu và giá trị tài sản thực tế được nắm giữ. Rủi ro này đặc biệt đáng lưu ý trong những giai đoạn giá tài sản biến động mạnh.
Rủi ro thanh khoản
Một vấn đề khác nằm ở chính khả năng bán token.
Blockchain cho phép token được chuyển giao nhanh chóng về mặt kỹ thuật, nhưng khả năng chuyển token không đồng nghĩa với khả năng bán token. Một tài sản chỉ thực sự có tính thanh khoản khi tồn tại đủ người mua sẵn sàng giao dịch ở mức giá phù hợp.
Do đó, việc một token RWA xuất hiện trên một nền tảng giao dịch không đảm bảo rằng nhà đầu tư luôn có thể bán ra ngay khi cần. Khi thanh khoản thấp, người bán có thể phải chờ lâu hơn, chấp nhận mức giá thấp hơn kỳ vọng hoặc chịu tác động lớn từ chênh lệch cung cầu.
Ba nhóm rủi ro trên cho thấy thách thức của RWA không nằm đơn thuần ở công nghệ blockchain. Token hóa chỉ tạo ra lớp kỹ thuật để đại diện và chuyển giao quyền lợi; giá trị, tính pháp lý, mức độ an toàn và thanh khoản của tài sản vẫn phụ thuộc vào toàn bộ cấu trúc phía sau.
Vì vậy, một tài sản được token hóa không mặc nhiên trở thành tài sản an toàn, minh bạch hay thanh khoản hơn. Để RWA thực sự tiến tới thị trường đại chúng, yếu tố quyết định sẽ không chỉ là khả năng đưa ngày càng nhiều tài sản lên blockchain, mà còn là cách tài sản được xác minh, lưu ký, cấu trúc quyền lợi và bảo vệ nhà đầu tư trong thế giới thực.